تأمين محتويات المنزل في ألمانيا (Hausratversicherung): الدليل الكامل
تخيّل أن تعود إلى شقتك مساءً فتجد بابها مخلوعًا، والحاسوب والتلفاز والدراجة قد اختفت — أو أن تستيقظ فجرًا على صوت خرير ماء يغمر أرضية غرفة المعيشة ويُتلف الأثاث والأجهزة والكتب. تعويض مثل هذه الخسائر من جيبك الخاص قد يكلفك آلاف اليوروهات دفعة واحدة، في وقتٍ تكون فيه ما تزال تبني حياتك في ألمانيا يورو فوق يورو.
الحل اسمه تأمين محتويات المنزل (Hausratversicherung): من أرخص التأمينات في ألمانيا على الإطلاق — تبدأ الوثائق الأساسية من نحو يورو واحد شهريًا، ويبلغ متوسط السوق نحو 35 يورو سنويًا — ويحمي كل ما تملكه داخل شقتك: الأثاث، الأجهزة الإلكترونية، الملابس، وحتى الدراجة الهوائية، ضد الحريق والسرقة وتسربات المياه والعواصف. هذا الدليل يشرح لك بالعربية كل ما تحتاجه فعلًا: ماذا يغطي وماذا يستثني، كم يكلف في 2026، كيف تحسب مبلغ التأمين الصحيح بنفسك، وفخ «شرط الليل» في سرقة الدراجات الذي يفاجئ كثيرًا من الوافدين الجدد.
الإجابة المختصرة
تأمين محتويات المنزل (Hausratversicherung) يحمي ممتلكاتك المنقولة في الشقة — الأثاث، الأجهزة، الملابس، الدراجة — من الحريق والسرقة والسطو وتسربات المياه والعواصف والبرد. التكلفة: وثائق أساسية من نحو 13 يورو سنويًا، والمتوسط نحو 35 يورو سنويًا، والتغطيات الشاملة للشقق الكبيرة في المدن تصل إلى نحو 180 يورو سنويًا. مبلغ التأمين الموصى به: 650 يورو لكل متر مربع من مساحة الشقة. التأمين اختياري قانونًا لكنه عمليًا ضروري لكل مستأجر — وانتبه: تأمين المبنى الذي يدفعه المالك لا يحمي أغراضك أنت إطلاقًا.
ما هو تأمين محتويات المنزل بالضبط؟
«محتويات المنزل» (Hausrat) تعني ببساطة كل شيء منقول تملكه وتستخدمه في حياتك اليومية داخل الشقة: الأثاث والسجاد والستائر، الأجهزة الكهربائية والإلكترونية من الغسالة إلى الحاسوب، الملابس والكتب وأدوات المطبخ، وحتى الدراجة الهوائية والمجوهرات والنقود — الأخيرة ضمن حدود دنيا تحددها الوثيقة (تسمى Wertsachen).
والنقطة التي يخلط فيها كثير من العرب الجدد: تأمين المبنى (Wohngebäudeversicherung) الذي يدفعه مالك العقار يغطي الجدران والسقف والأنابيب الثابتة فقط — ولا يغطي أثاثك وأجهزتك إطلاقًا. أنت كمستأجر مسؤول عن حماية ممتلكاتك بنفسك، وهذه هي وظيفة الـ Hausratversicherung بالضبط. وتسري الحماية أيضًا خارج جدران الشقة: في القبو أو العلية المقفلة، وفي المرآب، بل وحتى أثناء السفر — فمعظم الوثائق تشمل «التأمين الخارجي» (Außenversicherung) الذي يغطي الأغراض التي تحملها معك في العطلات حتى نسبة من مبلغ التأمين (غالبًا نحو 10%).
ماذا يغطي تأمين محتويات المنزل؟
تغطي الوثيقة القياسية أربعة مخاطر رئيسية، وهي ليست نظرية: فبحسب إحصاءات شركة WGV، تتوزع أسباب الأضرار الفعلية على 39% للسرقة والسطو وسرقة الدراجات، و31% للحرائق، و20% لتسربات المياه:
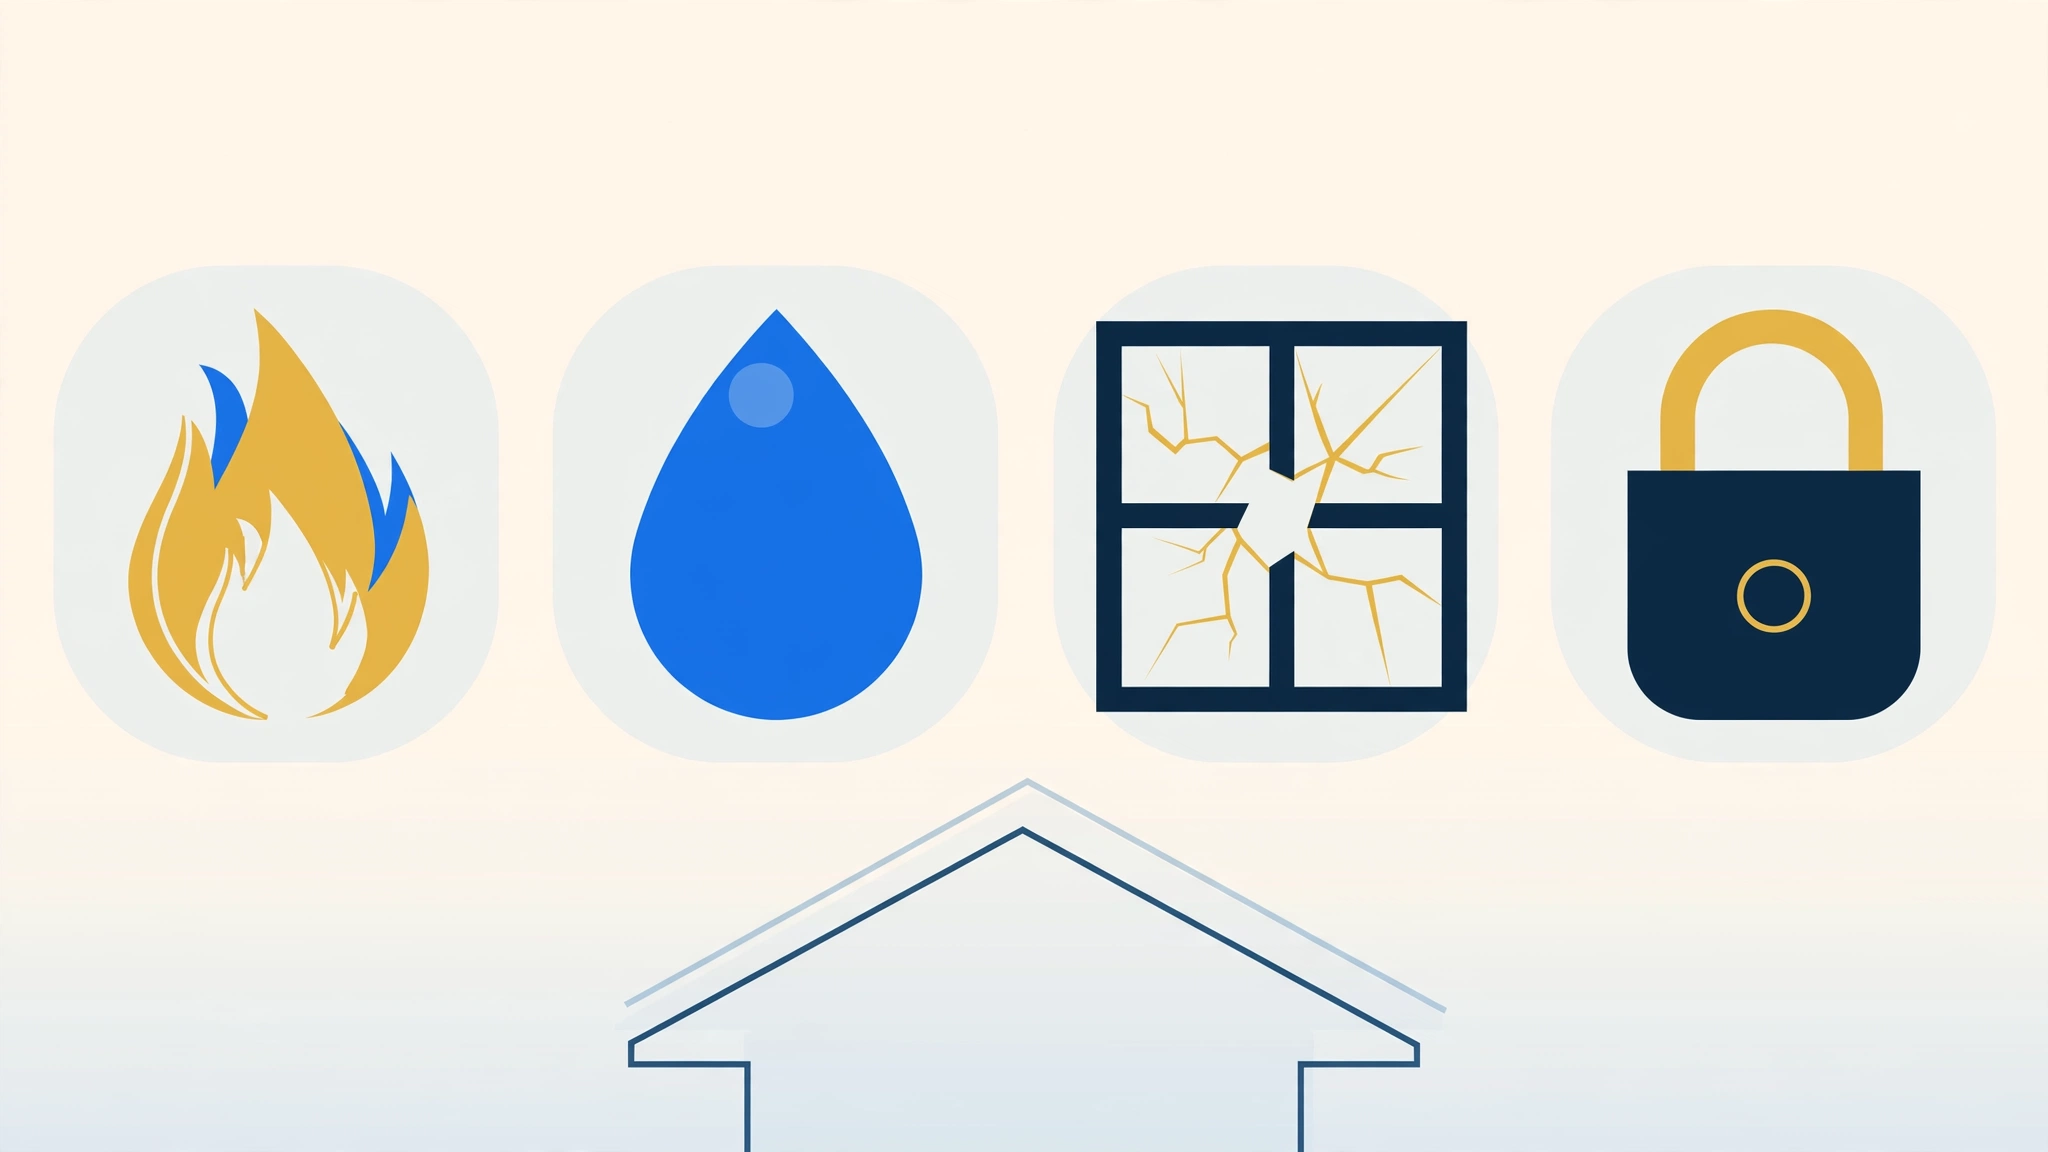
1. الحريق والبرق والانفجار
أي ضرر يصيب ممتلكاتك بسبب حريق أو صاعقة أو انفجار — من احتراق الأثاث إلى تلف الأجهزة بالدخان. وبحسب شركات التأمين، تُعد الأجهزة الكهربائية القديمة أو المعطوبة من أكثر مسببات حرائق الشقق شيوعًا في ألمانيا.
2. السرقة والسطو والتخريب
سرقة محتويات الشقة بعد كسر الباب أو النافذة (Einbruchdiebstahl)، والسطو بالإكراه (Raub)، والتخريب الذي يرافق الاقتحام — ككسر الأبواب والنوافذ أثناء السرقة. سرقة الدراجة الهوائية تدخل هنا أيضًا، لكن بشروط خاصة سنفصلها بعد قليل.
3. تسربات مياه الأنابيب
انفجار خرطوم الغسالة، أو تسرّب مشعاع التدفئة، أو انفجار أنبوب ماء — من أكثر الأضرار كلفة في الشقق، إذ قد يُتلف الأرضيات والأثاث والأجهزة معًا. ملاحظة مهمة: المقصود مياه الأنابيب الداخلية، أما مياه الفيضانات والأمطار الغزيرة فتدخل في بند آخر تمامًا (انظر الاستثناءات).
4. العواصف والبرد
الأضرار التي تسببها العواصف الشديدة والبرد — كنافذة حطمتها عاصفة فأتلفت ما خلفها. بعض الشركات الحديثة وسّعت هذا البند ليشمل سرعات رياح أدنى من المعتاد، لكن القاعدة العامة تبقى: عاصفة حقيقية، لا مجرد رياح قوية.
ما يغطيه التأمين
- الحريق والبرق والانفجار (بما فيها أضرار الدخان).
- السرقة والسطو والتخريب — بما فيها سرقة الدراجة الهوائية (بشروط خاصة).
- تسربات مياه الأنابيب الداخلية (الغسالة، التدفئة، أنابيب الماء).
- العواصف الشديدة والبرد.
- التأمين الخارجي (Außenversicherung): أغراضك أثناء السفر والعطلات حتى نسبة من مبلغ التأمين.
وماذا لا يغطي؟ انتبه لهذه الاستثناءات الخمسة
هنا تحديدًا يخسر كثيرون حقهم في التعويض — لا لأن التأمين «نصّاب»، بل لأنهم لم يقرأوا الاستثناءات:
ما لا يغطيه التأمين
- الكوارث الطبيعية (Elementarschäden): الفيضانات والأمطار الغزيرة والزلازل — تحتاج ملحقًا إضافيًا.
- كسر الزجاج: النوافذ والأبواب الزجاجية — تحتاج وثيقة أو ملحقًا منفصلًا (Glasversicherung).
- الإهمال الجسيم (grobe Fahrlässigkeit): الوثائق الرخيصة قد ترفض التعويض كليًا أو جزئيًا.
- الأشياء الثمينة (Wertsachen): النقود والمجوهرات مغطاة لكن بسقوف منخفضة في الوثيقة القياسية.
- التآكل الطبيعي والاستهلاك العادي (جهاز تعطّل لقدمه).
كم يكلف تأمين محتويات المنزل في 2026؟
الخبر الجيد: هذا من أرخص التأمينات في ألمانيا، والأسعار شفافة. الصورة الكاملة لعام 2026:
وثائق الدخول: تبدأ من نحو يورو واحد شهريًا (شركة WGV تعلن من 1.05 يورو شهريًا، وAXA من 1.56 يورو شهريًا) — أي أقل من 20 يورو في السنة. وهي وثائق أساسية بتغطية محدودة وشروط أضيق.
المتوسط: نحو 35 يورو سنويًا للوثيقة المتوسطة الجيدة — مبلغ يغطي شقة عادية بتغطية محترمة.
التغطيات الشاملة: نحو 180 يورو سنويًا لتغطية تصل إلى 100,000 يورو في المناطق الحضرية (وفق بيانات HDI لعام 2026، بعد أن رفعت الشركة أسعارها نحو 3% في مارس 2026 بسبب ارتفاع تكاليف الإصلاح وأسعار مواد البناء).
ويعتمد سعرك النهائي على أربعة عوامل: مساحة الشقة (كلما كبرت زاد المبلغ المؤمن عليه)، الرمز البريدي (المدن الكبرى أغلى لارتفاع مخاطر السرقة)، التحمل الذاتي (Selbstbeteiligung — كلما قبلت دفع جزء من كل ضرر انخفض القسط)، والإضافات (الدراجة، الزجاج، الكوارث الطبيعية). ونصيحة عملية: الدفع السنوي دفعة واحدة أرخص من الدفع الشهري في معظم الشركات.
كيف تحدد مبلغ التأمين الصحيح؟ قاعدة الـ 650 يورو
السؤال الذي يحير الجميع: كم تبلغ قيمة كل ما أملك؟ الجواب العملي الذي تجمع عليه شركات التأمين الألمانية: 650 يورو لكل متر مربع من مساحة شقتك. شقة بمساحة 70 مترًا مربعًا تعني مبلغ تأمين 45,500 يورو، وشقة 50 مترًا تعني 32,500 يورو.
والميزة الكبرى: إن حددت المبلغ بهذه القاعدة، تمنحك معظم الشركات ما يسمى التنازل عن اعتراض نقص التأمين (Unterversicherungsverzicht) — أي تتنازل الشركة عن حقها في تخفيض التعويض بحجة أنك أمّنت بأقل من القيمة الحقيقية، بل وتضيف زيادة احتياطية تصل إلى نحو 10% فوق المبلغ عند الخسارة الكلية. باختصار: لا حاجة لتدوين كل صحن وكتاب تملكه.
صندوق الصدق
قاعدة الـ 650 يورو مريحة — لكنها سقف أيضًا وليست ضمانًا. إن كانت ممتلكاتك الحقيقية أغلى من الناتج (مطبخ مدمج باهظ، أجهزة احترافية، خزانة ملابس فاخرة)، فالشركة ستعوضك حتى المبلغ المتفق عليه فقط، والفرق تدفعه أنت من جيبك. القاعدة تناسب «الشقة العادية»؛ فإن كنت فوق المتوسط، احسب قيمة ممتلكاتك فعليًا وارفع المبلغ — فزيادة بسيطة في القسط أرخص بكثير من خسارة بعشرات الآلاف عند الكارثة.
دراجتك الهوائية: فخ «شرط الليل» الذي يفاجئ الجميع
الدراجة الهوائية في ألمانيا ليست ترفًا — إنها وسيلة المواصلات اليومية لكثير من العرب، وسعر الجيدة منها يصل إلى ألف يورو وأكثر. وسرقتها من أكثر مطالبات التأمين شيوعًا. لكن هنا يكمن الفخ:
الوثائق الرخيصة تتعامل مع الدراجة ببخل مزدوج: أولًا، تحدد تعويض سرقتها بنسبة صغيرة من مبلغ التأمين (في أحد أمثلة Check24: حتى 2% فقط — أي 650 يورو لشقة بمبلغ تأمين 32,500 يورو). ثانيًا، تفرض ما يسمى شرط الليل (Nachtzeitklausel): الدراجة المسروقة ليلًا لا تُعوَّض إلا إن كانت مقفلة بقفل مستقل في مكان مغلق، أو كانت قيد الاستخدام الفعلي. دراجة مربوطة بقفل عادي أمام البناية طوال الليل؟ في الوثيقة الرخيصة قد لا ترى يورو واحدًا.
الوثائق الأفضل — أو ملحق الدراجة الإضافي — تلغي شرط الليل تمامًا وتغطي السرقة على مدار الساعة بما فيها الدراجات الكهربائية. ثلاث قواعد ذهبية أيًا كانت وثيقتك: اقفل الدراجة دائمًا بقفل مستقل (وليس قفل العجلة المدمج وحده)، سجّل رقم الإطار (Rahmennummer) واحتفظ بفاتورة الشراء، وأبلغ الشرطة فور اكتشاف السرقة — فمحضر الشرطة شرط أساسي لأي تعويض.
أخطاء شائعة تُضيع حقك في التعويض
حتى مع وثيقة جيدة، هذه الأخطاء الستة كفيلة بإسقاط مطالبتك أو تخفيضها:
1. التأخر في إبلاغ الشركة: اكتشفت السرقة أو الضرر؟ أبلغ شركة التأمين فورًا — التأخر غير المبرر يعطيها ذريعة للتشكيك أو الرفض.
2. نسيان تحديث العنوان بعد الانتقال: عند الانتقال لشقة جديدة تبقى ممتلكاتك مؤمنة في الشقة الجديدة لنحو شهرين، لكن يجب إبلاغ الشركة بالعنوان الجديد وتعديل المساحة — وإلا أصبحت عمليًا بلا تغطية صحيحة.
3. مبلغ تأمين أقل من القيمة الحقيقية: إن أمّنت شقتك بـ 20,000 يورو بينما قيمتها الحقيقية 50,000، ستخفض الشركة كل تعويض — حتى الصغير منه — بالنسبة نفسها. هذه هي «نقص التأمين» (Unterversicherung) التي يحميك منها الالتزام بقاعدة 650 يورو.
4. ترك الدراجة دون قفل ليلًا: كما رأينا — شرط الليل في الوثائق الرخيصة لا يرحم.
5. تجاهل بند الإهمال الجسيم: قبل التوقيع، ابحث في الشروط عن جملة تغطية الإهمال الجسيم — غيابها يعني أن خطأً بشريًا واحدًا قد يُسقط حقك.
6. محاولة خصم القسط كاملًا من الضرائب: تأمين محتويات المنزل من «تأمينات الأشياء» ولا يُخصم من الضرائب عمومًا — الاستثناء الوحيد: إن كان لديك مكتب منزلي منفصل، يمكنك خصم جزء من القسط بنسبة مساحة المكتب. التفاصيل في دليلنا عن الخصومات الضريبية للموظفين.
كيف تشتري الوثيقة أونلاين في دقائق؟
العملية أسهل مما تتخيل ولا تحتاج وسيطًا يتكلم العربية:
الخطوة 1: احسب مبلغ التأمين: مساحة شقتك بالمتر المربع × 650 يورو.
الخطوة 2: قارن العروض على مواقع المقارنة (Check24 وأمثاله) — لكن لا تختر الأرخص تلقائيًا؛ افتح الشروط وقارن: هل يشمل الإهمال الجسيم؟ ما حد تعويض الدراجة؟ هل يوجد شرط ليلي؟
الخطوة 3: اختر وثيقة بلا تحمل ذاتي أو بتحمل صغير إن كان الفرق بسيطًا، وتأكد من شمول الإهمال الجسيم وتغطية دراجة مناسبة لقيمتها.
الخطوة 4: املأ البيانات أونلاين (العنوان، المساحة، تاريخ الميلاد) ووقّع إلكترونيًا — التغطية تبدأ غالبًا فورًا أو من التاريخ الذي تختاره.
الخطوة 5: احتفظ برقم الوثيقة في هاتفك، وصوّر محتويات شقتك الثمينة مرة واحدة — صور اليوم توفر عليك جدل الغد عند المطالبة.
تنبيه مهم: ليس استشارة مالية
هذا المقال معلومات عامة لأغراض التوعية وليس استشارة مالية أو تأمينية، ولا يغني عن قراءة شروط الوثيقة الخاصة بك أو استشارة مختص. شروط التغطية والأسعار تختلف بين الشركات وتتغير مع الوقت — تحقق دائمًا من الوثيقة التي توقعها بنفسك.
تأمين محتويات المنزل هو نصف حماية المستأجر — والنصف الآخر هو تأمين المسؤولية الشخصية الذي يحميك عندما تتسبب بضرر للآخرين، ومعًا يشكلان أرخص حزمة حماية في ألمانيا (غالبًا أقل من 100 يورو سنويًا للاثنين). ولحماية مصدر دخلك نفسه، ألقِ نظرة على دليل تأمين العجز المهني، وتصفح قسم التأمينات كاملًا في دليل يورو — والبداية دائمًا من الصفحة الرئيسية.
أسئلة شائعة حول تأمين محتويات المنزل
هل تأمين محتويات المنزل إجباري في ألمانيا؟
لا، هو اختياري قانونًا — لا يوجد قانون يلزمك به. لكنه عمليًا ضروري لكل مستأجر، لأن لا أحد سيعوضك عن أثاثك وأجهزتك عند حريق أو سرقة، وتأمين المبنى الخاص بالمالك لا يغطي ممتلكاتك.
كم يكلف تأمين محتويات المنزل سنويًا؟
الوثائق الأساسية تبدأ من نحو 13 يورو سنويًا، والمتوسط نحو 35 يورو سنويًا، والتغطيات الشاملة للشقق الكبيرة في المدن تصل إلى نحو 180 يورو سنويًا. السعر النهائي يعتمد على المساحة والرمز البريدي والتحمل الذاتي والإضافات.
هل يغطي التأمين دراجتي الهوائية عند سرقتها؟
نعم مبدئيًا ضمن بند السرقة، لكن انتبه لشرطين في الوثائق الرخيصة: حد تعويض صغير (نسبة من مبلغ التأمين) وشرط الليل الذي يستثني السرقة الليلية إلا بقفل في مكان مغلق. الوثائق الأفضل أو ملحق الدراجة يلغي شرط الليل.
ما الفرق بين تأمين محتويات المنزل وتأمين المبنى؟
تأمين المبنى (Wohngebäudeversicherung) يدفعه مالك العقار ويغطي البناء نفسه: الجدران والسقف والأنابيب الثابتة. تأمين محتويات المنزل يغطي ممتلكاتك أنت داخل الشقة: الأثاث والأجهزة والملابس. كمستأجر تحتاج الثاني، والأول ليس مسؤوليتك.
هل أغراضي مغطاة أثناء السفر خارج ألمانيا؟
نعم عبر «التأمين الخارجي» (Außenversicherung): معظم الوثائق تغطي الأغراض التي تحملها معك في العطلات والرحلات المؤقتة حتى نسبة من مبلغ التأمين (غالبًا نحو 10%). أما الانتقال للعيش في بلد آخر فيتطلب وثيقة جديدة.
انتقلت لشقة جديدة — ماذا أفعل بوثيقتي؟
أبلغ شركة التأمين فورًا بالعنوان الجديد والمساحة الجديدة. تبقى ممتلكاتك مؤمنة في الشقة الجديدة لفترة انتقالية (نحو شهرين عادةً)، لكن يجب تحديث العقد — فتغير المساحة يعني تغير مبلغ التأمين والقسط.
هل يمكنني خصم قسط التأمين من الضرائب؟
عمومًا لا — فهو من تأمينات الأشياء وليس من التأمينات الشخصية القابلة للخصم. الاستثناء: إن كان لديك مكتب منزلي منفصل، يمكنك خصم جزء من القسط بنسبة مساحة المكتب من مساحة الشقة.
كيف ألغي الوثيقة إذا وجدت عرضًا أفضل؟
راجع مدة العقد ومهلة الإلغاء (Kündigungsfrist) في وثيقتك — غالبًا ثلاثة أشهر قبل نهاية السنة التأمينية — والتزم بها كتابيًا قبل انتهاء المهلة. ولا تلغِ الوثيقة القديمة قبل سريان الجديدة حتى لا تبقى بلا تغطية.
مصادر رسمية
آخر تحقق من المصادر: 5 أكتوبر 2026م.
- هيئة الرقابة المالية BaFin: bafin.de
أعدّ هذا الدليل فريق دليل يورو. دليل يورو موقع إرشادي مستقل، والمحتوى لأغراض معلوماتية ولا يُعد استشارة مالية أو ضريبية أو تأمينية.