الفرق بين تأمين المسؤولية الشخصية وتأمين محتويات المنزل في ألمانيا 2026
وصلت غسالتك الجديدة، وفي أول أسبوع تسرب منها الماء. سجادتك تبللت، وسقف جارك في الطابق الأسفل تلطخ بالبقع. تتصل بشركة التأمين لتكتشف أنك تملك Hausratversicherung فقط، فيخبرك الموظف بهدوء أن تلف سقف الجار ليس من اختصاصهم. هذه اللحظة بالذات هي التي يكتشف فيها كثير من الوافدين الفرق بين Hausrat وHaftpflicht بالطريقة الصعبة. والمشكلة أن الاسمين متشابهان لدرجة أن الخلط بينهما شائع حتى بين الألمان أنفسهم.
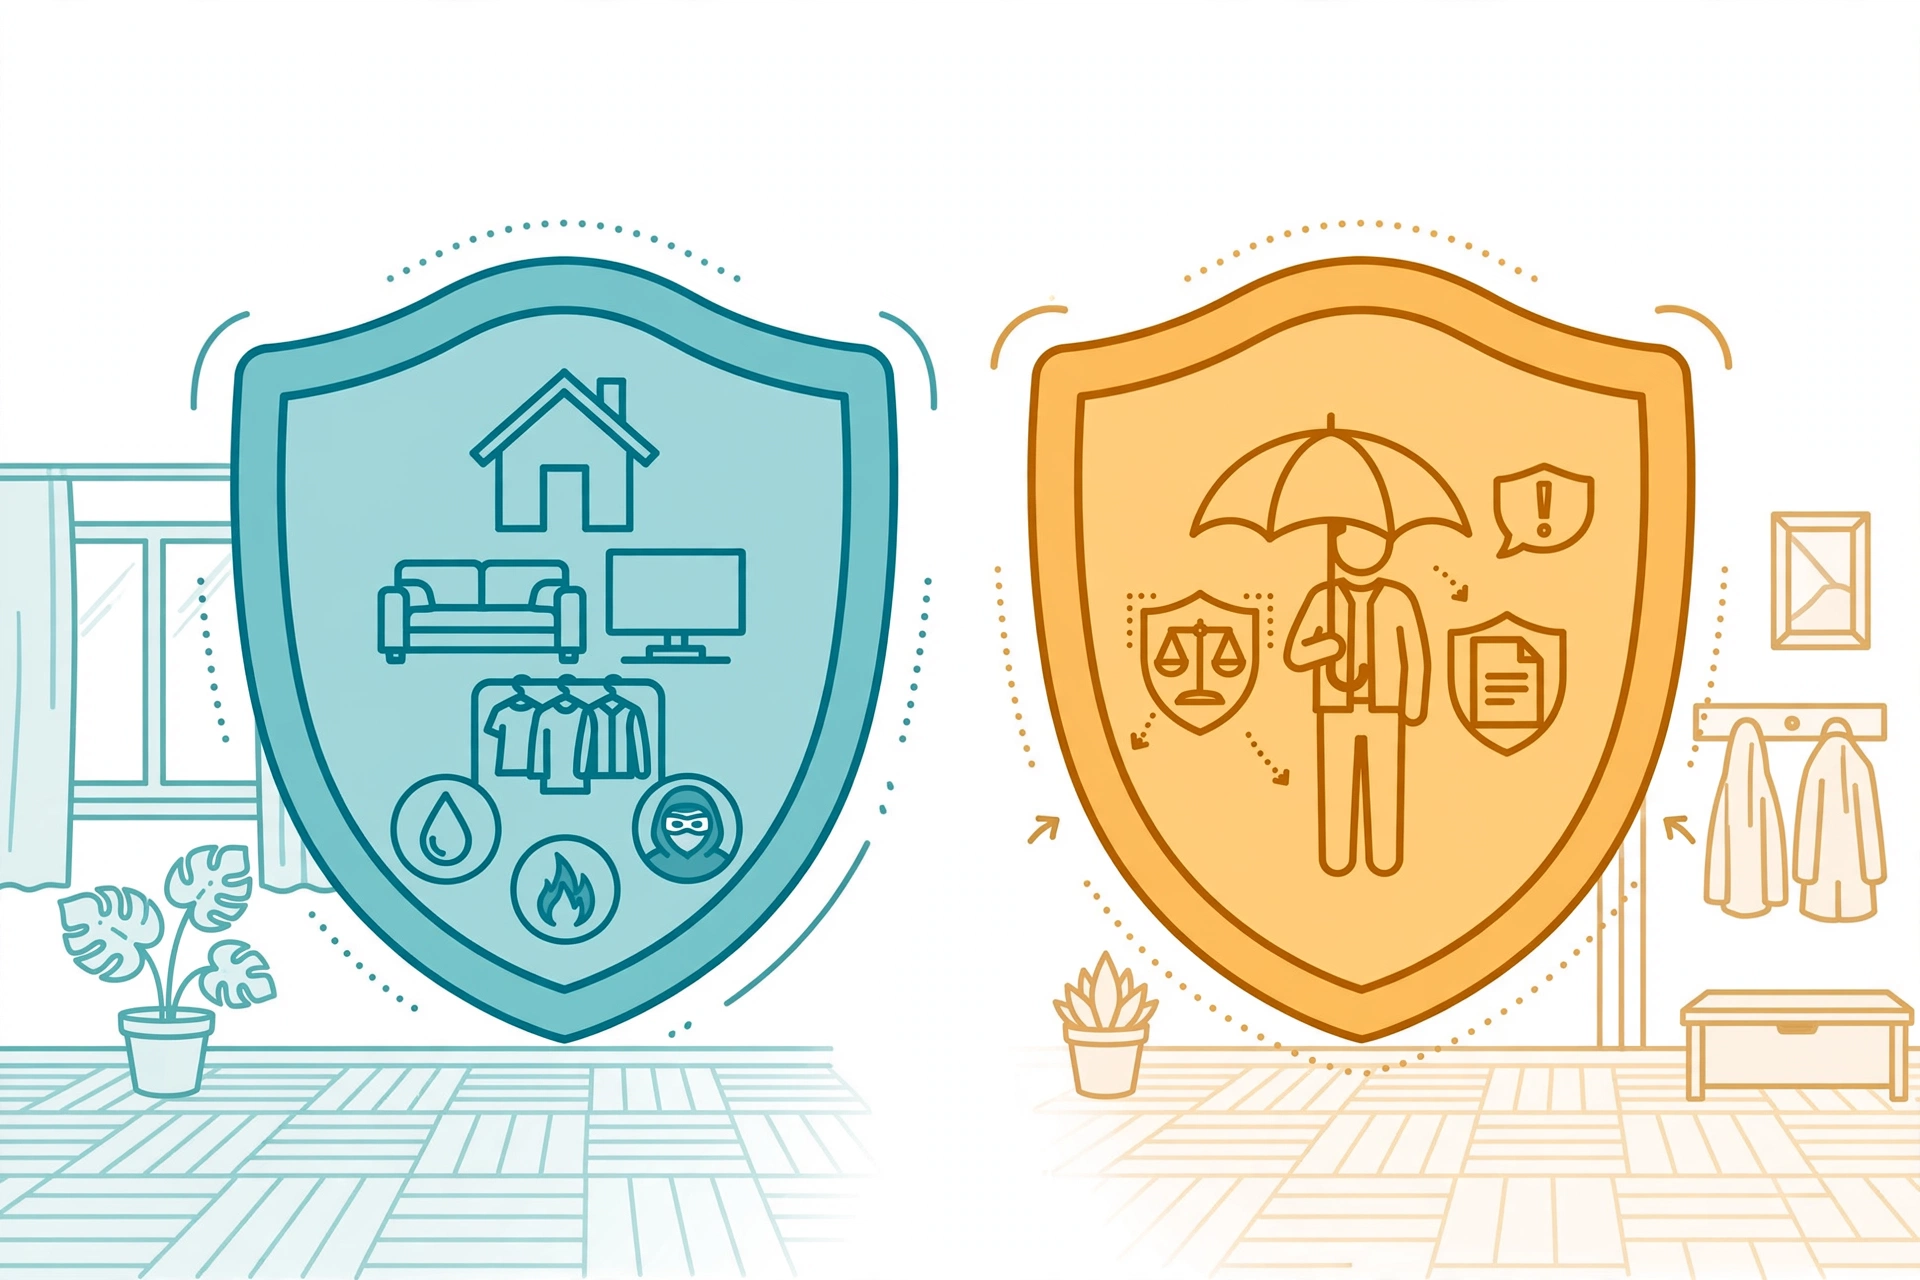
الإجابة المختصرة: الفرق بين Hausrat وHaftpflicht بسيط إذا تذكرت القاعدة الذهبية: تأمين Hausrat يصلح أو يعوض أغراضك أنت (أثاثك، إلكترونياتك، ملابسك) عندما تتلف بسبب حريق أو سرقة أو تسرب ماء أو عاصفة. تأمين Haftpflicht يدفع للطرف الآخر: الجار أو الصديق أو الغريب الذي تسببت له أنت بضرر من غير قصد. الأول يحمي ممتلكاتك، والثاني يحميك من مطالبات الآخرين المالية التي قد تصل إلى مئات آلاف اليورو. كلاهما اختياري في ألمانيا، وكلاهما رخيص نسبياً.
الفكرة الجوهرية: من يدفع لمن؟
قبل الجداول والتفاصيل، احفظ هذه الجملة لأنها تحسم 90% من حالات الخلط: اسأل نفسك: لمن الضرر؟ إن كان الضرر وقع على أغراضك أنت فأنت في منطقة Hausrat، وإن كان الضرر وقع على شخص آخر أو على أغراضه فأنت في منطقة Haftpflicht. من تجربتي مع ملفات الوافدين الجدد، من يفهم هذه الجملة لا يعود يخلط بين التأمينين أبداً.
مثال سريع يوضح الفكرة: سكبت القهوة على لابتوبك أنت أثناء العمل في البيت. هذا ضرر لأغراضك، لكنه ليس من الأخطار المغطاة في Hausrat (لا حريق ولا سرقة ولا ماء)، فلا يدفع أحد. نفس القهوة لو سكبتها على لابتوب صديقك في مقهى، فالضرر وقع على شخص آخر وأنت المتسبب، وهنا يتدخل Haftpflicht ويدفع ثمن الإصلاح أو التعويض.
Hausrat vs Haftpflicht: جدول المقارنة وجهاً لوجه
| وجه المقارنة | تأمين المحتويات (Hausrat) | تأمين المسؤولية (Haftpflicht) |
|---|---|---|
| الفكرة بكلمة واحدة | يحمي ممتلكاتك | يحميك من مطالبات الغير |
| من يستلم التعويض؟ | أنت | الطرف المتضرر (جار، صديق، غريب) |
| ما الذي يغطيه؟ | تلف أغراضك بسبب أخطار محددة: حريق، صاعقة، انفجار، سرقة بالكسر، تسرب ماء، عاصفة وبرد | أضرار تسببها أنت لغيرك من غير قصد: إصابات أشخاص، تلف أشياء، خسائر مالية |
| هل هو إلزامي؟ | لا، اختياري تماماً | لا، اختياري (باستثناء بعض المهن والحالات الخاصة) |
| التكلفة التقريبية 2026 | 50 إلى 150 يورو سنوياً لشقة صغيرة | 50 إلى 80 يورو سنوياً للفرد، 60 إلى 120 للعائلة |
| مبلغ التغطية الموصى به | قيمة محتويات منزلك (القاعدة: 650 يورو لكل متر مربع لتجنب نقص التأمين) | 10 ملايين يورو على الأقل (توصية منظمات حماية المستهلك) |
| مثال كلاسيكي | سرقة لابتوبك من شقتك بعد كسر الباب | كسرت شاشة تلفاز صديقك بالخطأ أثناء الزيارة |
ما الذي يغطيه تأمين المحتويات (Hausrat) فعلاً؟
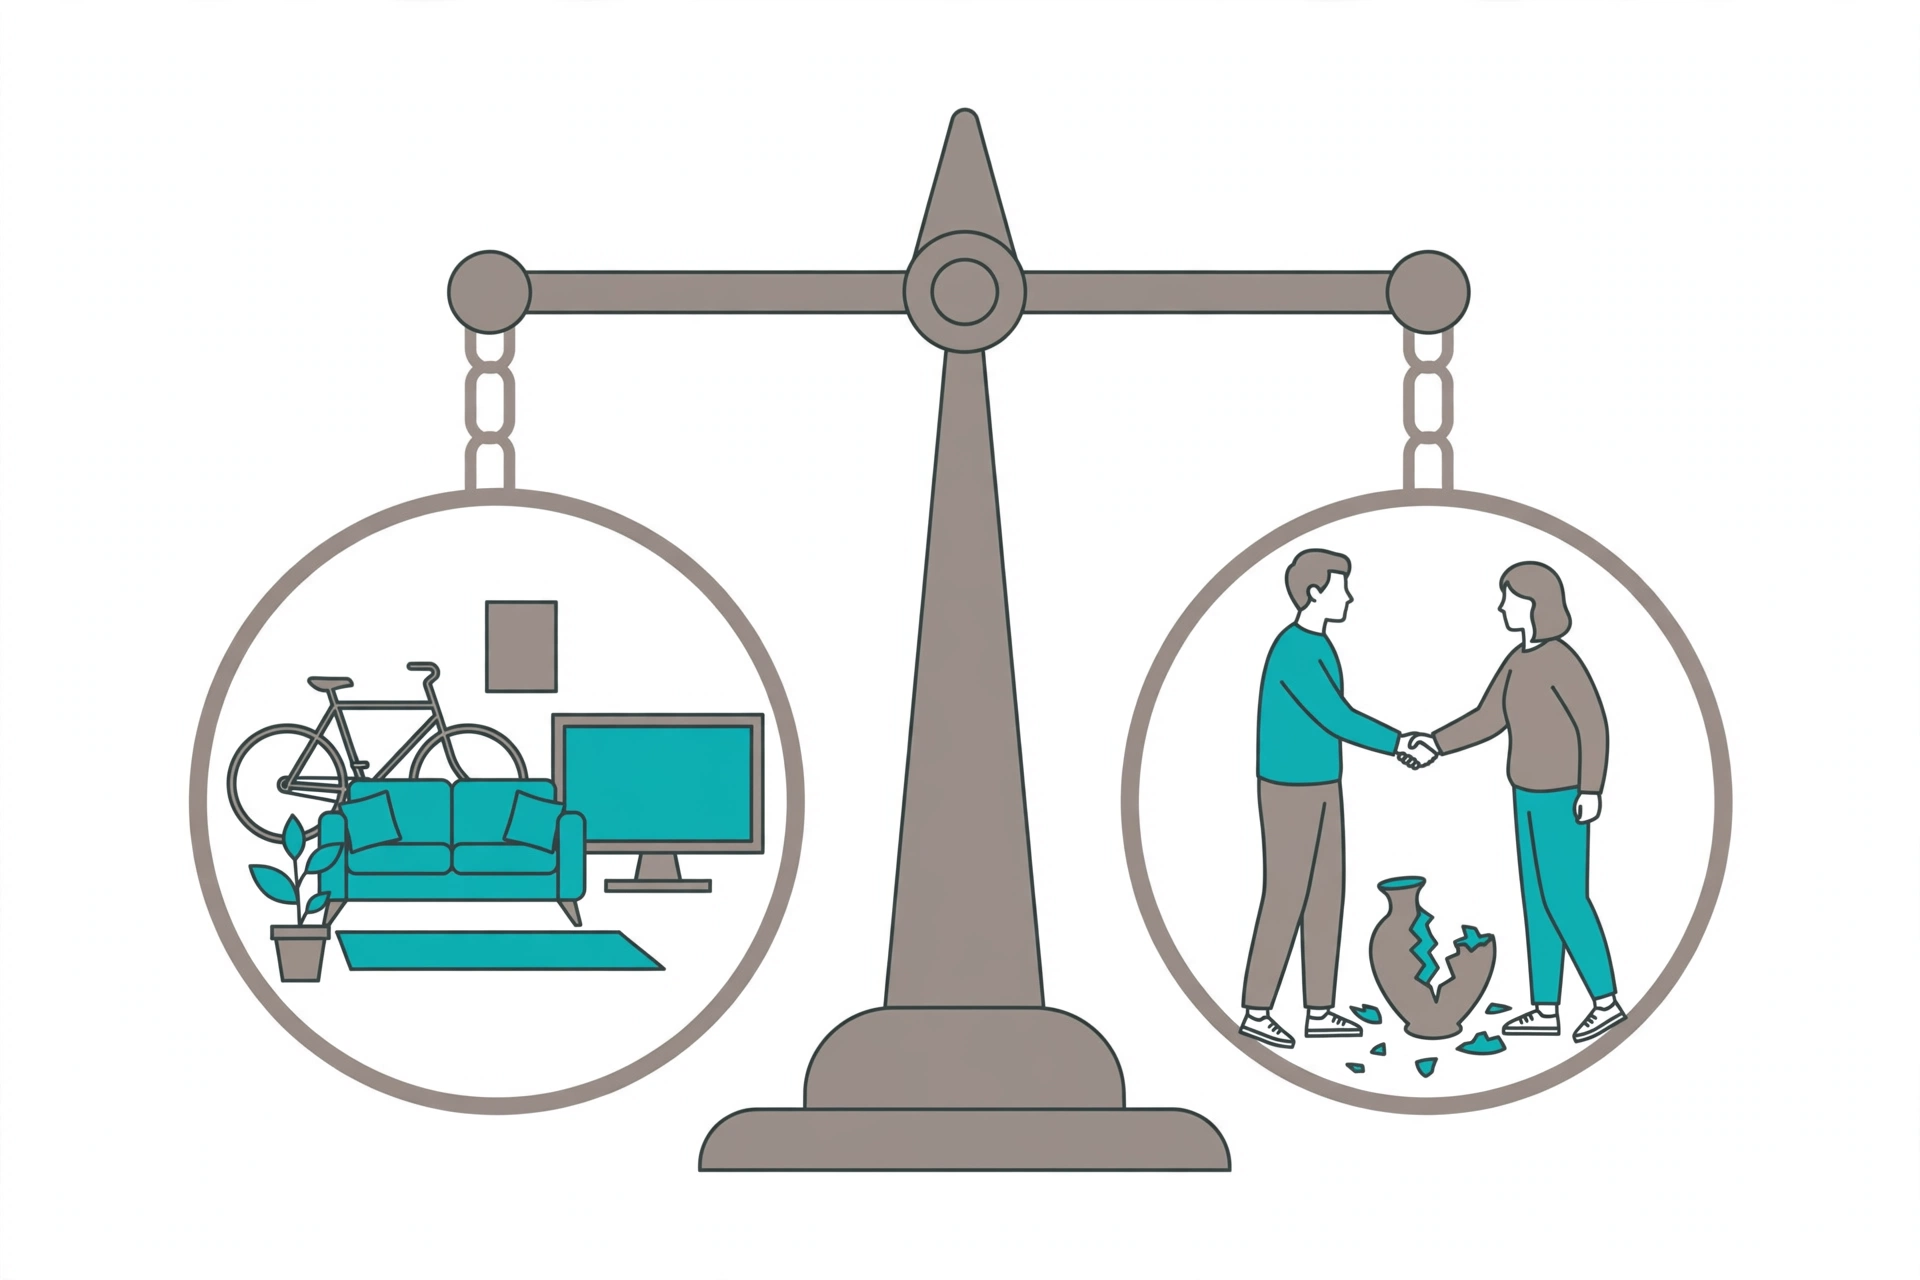
تأمين Hausrat هو تأمين أشياء بحت: لا يهتم بمن أخطأ ولا بمن تضرر من الغير، بل يهتم فقط بأغراضك أنت داخل المنزل. يغطي الأثاث والأجهزة والإلكترونيات والملابس والمقتنيات الثمينة عندما تتلف أو تُسرق بسبب أحد الأخطار المسماة في الوثيقة، وهي عادة: الحريق، الصاعقة، الانفجار، السرقة بالكسر، السطو، التخريب بعد الكسر، تسرب الماء من الأنابيب، العاصفة والبرد.
نقاط عملية كثير من الناس لا يعرفها عن هذا التأمين:
- التغطية خارج المنزل (Außenversicherung): أغراضك تبقى مؤمنة مؤقتاً خارج الشقة أيضاً، مثل اللابتوب المسروق من غرفة فندق أو من مكتبك. التفاصيل تختلف بين الوثائق فراجع بندك.
- الدراجة الهوائية: كثير من الوثائق تشمل سرقة الدراجة لكن بشرط الليل (Nachtklausel)، أي أن السرقة بين العاشرة مساءً والسادسة صباحاً خارج المنزل قد لا تُغطى. من يملك دراجة غالية يفكر بوثيقة دراجة منفصلة.
- تكاليف السكن البديل: بعض الوثائق تتحمل تكلفة فندق مؤقت إذا أصبحت شقتك غير صالحة للسكن بعد حريق أو تسرب كبير. ليست في كل الوثائق، فاسأل عنها.
- المقتنيات الثمينة: المجوهرات والتحف عادة لها سقف خاص يتراوح بين 20 و25% من مبلغ التأمين، فلا تفترض أن خاتماً باهظاً مغطى بالكامل تلقائياً.
وماذا لا يغطي؟ ثلاثة أشياء يخلط الناس فيها دائماً: أولاً، مبنى الشقة نفسه (الجدران، الأرضيات الثابتة، النوافذ، الحمام) فهذه مسؤولية مالك العقار وتأمين المبنى الخاص به، لا تأمينك أنت. ثانياً، الفيضانات وارتفاع منسوب المياه الجوفية فهي مستثناة افتراضياً وتحتاج إضافة خاصة اسمها Elementarschutz. ثالثاً، الضرر المتعمد منك أو الإهمال الجسيم قد يخفض التعويض أو يلغيه حسب الوثيقة.
ما الذي يغطيه تأمين المسؤولية (Haftpflicht) فعلاً؟
القانون الألماني واضح وصارم هنا: المادة 823 من القانون المدني (BGB) تقول إن من يسبب ضرراً لغيره يتحمل التعويض بكامل أمواله الحالية والمستقبلية، دون سقف. إصابة شخص في حادث دراجة قد تكلف مئات آلاف اليورو بين علاج وتعويض وفقدان دخل. تأمين Haftpflicht وُجد لهذا الخطر الوجودي بالذات: يدفع عنك مطالبات الغير في ثلاثة أنواع من الأضرار: إصابات الأشخاص، تلف الأشياء، والخسائر المالية الناتجة عنهما.
أمثلة من الحياة اليومية يدفع فيها هذا التأمين: صدمت راكب دراجة أثناء عبورك الشارع، خدشت باركيه شقة الإيجار عند نقل الأثاث، سكبت الماء على هاتف صديقك، أو تسربت غسالتك فأتلفت سقف الجار. وفي كل هذه الحالات يشمل التأمين أيضاً الحماية القانونية السلبية: إذا طالبك شخص بتعويض غير مستحق، تدافع عنك شركة التأمين وتتحمل تكاليف المحامي والخبير والمحكمة.
نقاط عملية تهم المستأجرين تحديداً:
- أضرار الشقة المستأجرة (Mietsachschäden): معظم الوثائق الجيدة تشمل الأضرار التي تسببها لأجزاء الشقة الثابتة المملوكة للمالك، مثل خدش الباركيه أو كسر حوض الحمام. تحقق من وجود هذا البند قبل التوقيع لأنه ليس في كل الوثائق الرخيصة.
- فقدان المفاتيح: فقدان مفتاح الشقة قد يكلف تغيير أقفال المبنى كله، والمبالغ تتراوح بين 5,000 و20,000 يورو. الوثائق الجيدة تغطي هذا البند.
- الأشياء المستعارة: القاعدة العامة أن تلف الأشياء المستعارة أو المؤجرة مستثنى، إلا إذا أضفت بنداً خاصاً. استعرت كاميرا صديق وكسرتها؟ غالباً لن يدفع التأمين الأساسي.
وماذا لا يغطي؟ الضرر المتعمد مستثنى دائماً، ومطالبات الأشخاص المشتركين معك في نفس الوثيقة (شريكك في وثيقة العائلة مثلاً) لا تُدفع، والغرامات والمخالفات المالية لا يغطيها أي تأمين. والكلب؟ الكلب يحتاج وثيقة مسؤولية خاصة به (Hundehaftpflicht) ولا يدخل في وثيقتك الشخصية.
هل يتداخل التأمينان؟ الحالات التي يعملان فيها معاً
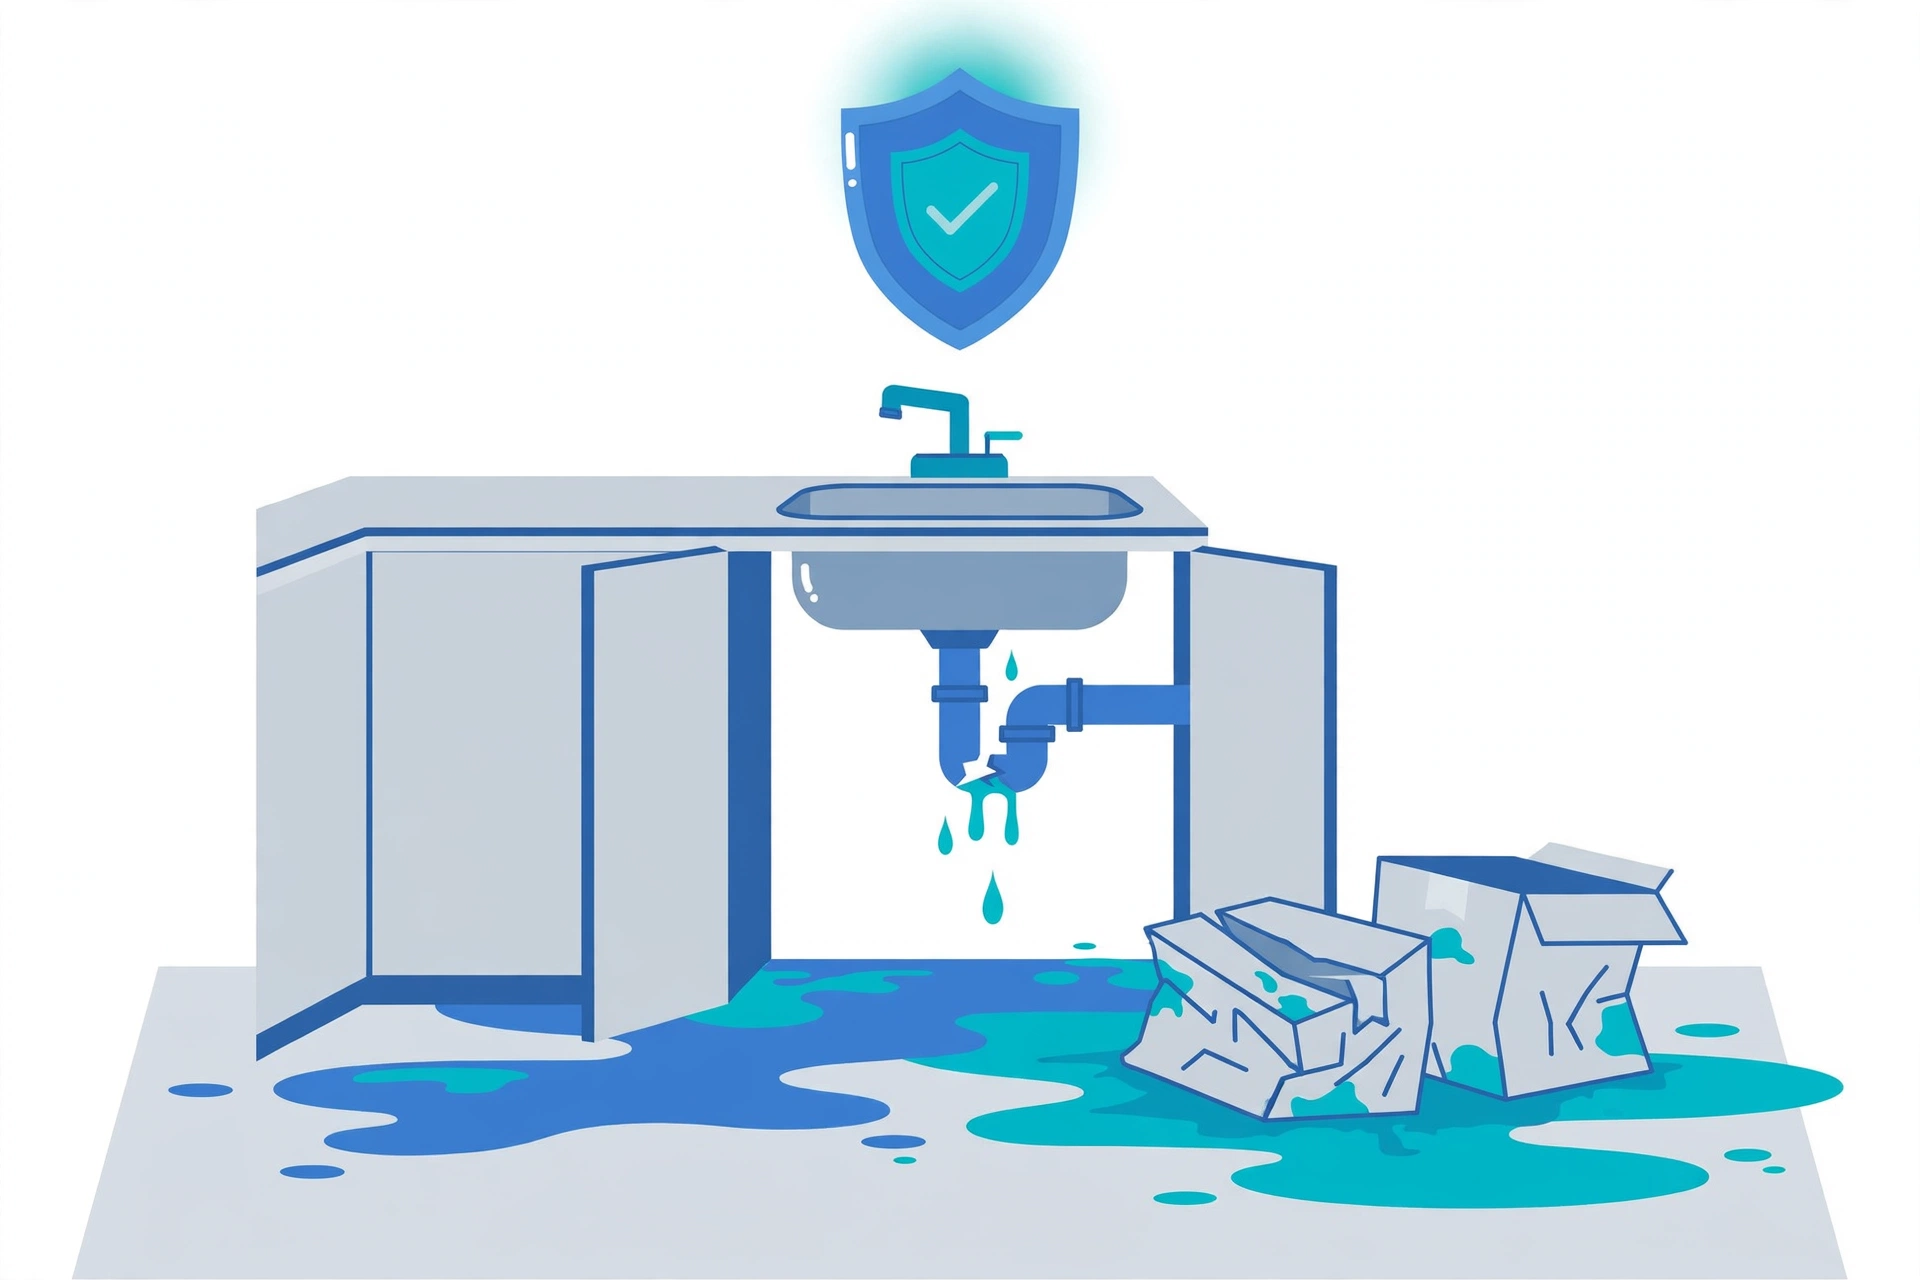
نعم، يتداخلان، وهذه أكثر نقطة تسبب الارتباك. خذ أشهر مثال: تسرب الماء. غسالتك تسربت فأتلفت سجادتك وأريكتك: هذا ضرر لأغراضك بسبب خطر مغطى (تسرب الماء)، فيدفع Hausrat. نفس التسرب وصل إلى سقف جارك في الأسفل: هذا ضرر لشخص آخر تسببت فيه أنت، فيدفع Haftpflicht للجار. حادث واحد، وتأمينان، وكل واحد يدفع لجهة مختلفة. لهذا ينصح الخبراء بالاثنين معاً.
مثال آخر: حريق بدأ في مطبخك وامتد إلى شقة الجار. أثاثك المحترق يعوضه Hausrat، وتلف شقة الجار يدفعه Haftpflicht. ومثال ثالث: عاصفة قوية. دراجتك التي سُرقت أو تحطمت في المرآب؟ Hausrat. لكن لو طارت دراجتك من الشرفة وخدشت سيارة جارك؟ هذا ضرر لغيرك، فيدفع Haftpflicht.
والقاعدة العملية: عندما يقع حادث، أبلغ التأمينين معاً إذا كان هناك أي احتمال لتداخل. كل شركة تقرر بنفسها ما يدخل في اختصاصها، وأنت لست مطالباً بأن تحسم الاختصاص بدلاً عنهم.
ثمانية أمثلة واقعية: أي تأمين يدفع؟
| الحالة | من يدفع؟ |
|---|---|
| سُرق لابتوبك من الشقة بعد كسر الباب | Hausrat |
| سكبت القهوة على لابتوب صديقك في المقهى | Haftpflicht |
| تسربت غسالتك فأتلفت سجادتك وسقف الجار | Hausrat لسجادتك، وHaftpflicht لسقف الجار |
| عاصفة كسرت نافذة شقتك وأتلفت الستائر | Hausrat للستائر والأغراض (النافذة نفسها على المالك) |
| كلبك عض زائراً في الحديقة | لا هذا ولا ذاك: تحتاج وثيقة مسؤولية خاصة بالكلاب |
| سُرقت دراجتك من أمام البيت ليلاً | Hausrat إذا شملت وثيقتك الدراجات (انتبه لشرط الليل)، وإلا وثيقة دراجة منفصلة |
| خدشت باب شقة الإيجار أثناء نقل الأثاث | Haftpflicht (بند أضرار الشقة المستأجرة) |
| فيضان أتلف أثاث شقتك في الطابق الأرضي | لا أحد افتراضياً: تحتاج إضافة الحماية من العناصر الطبيعية (Elementarschutz) |
أيهما أهم؟ ترتيب الأولويات بصدق
سؤال يتكرر: إذا كانت الميزانية لا تسمح إلا بواحد، أيهما أختار؟ الجواب الصادق: ابدأ بتأمين المسؤولية (Haftpflicht). السبب ليس أنه أرخص (كلاهما رخيص)، بل أن الخطر الذي يغطيه قد يكون وجودياً: إصابة شخص قد تكلفك مئات آلاف اليورو وتلاحقك لسنوات، بينما أسوأ ما يغطيه Hausrat هو خسارة أغراض يمكن تعويضها تدريجياً. منظمات حماية المستهلك الألمانية تضع Haftpflicht في مقدمة التأمينات التي لا غنى عنها لأي شخص بالغ.
ثم أضف Hausrat عندما تستقر: شقة مفروشة بأثاث وإلكترونيات تستحق الحماية، خاصة في الطوابق الأرضية المعرضة للسرقة أو في مناطق الفيضانات (مع إضافة Elementarschutz). وإذا أخذت الاثنين من شركة واحدة، كثير من الشركات تمنح خصم الجمع يصل إلى حوالي 10%، فاسأل عنه صراحة عند المقارنة. شرحنا تفاصيل كل تأمين على حدة في دليل تأمين المسؤولية الشخصية ودليل تأمين محتويات المنزل، وقارنا الأسعار بالتفصيل في تكلفة تأمين المسؤولية، وستجد قائمة التأمينات الكاملة للوافد الجديد إذا أردت الصورة الشاملة.
كم يكلف كل منهما في 2026؟
الأرقام التالية متوسطات من مقارنات السوق الألمانية لعام 2026، وليست أسعاراً رسمية ثابتة:
- Hausrat: لشقة صغيرة تتراوح التكلفة بين 50 و150 يورو سنوياً، أي ما يعادل 4 إلى 12 يورو شهرياً تقريباً. القسط يعتمد على مساحة الشقة وقيمة المحتويات والمنطقة. القاعدة الذهبية لتحديد مبلغ التأمين: 650 يورو لكل متر مربع من مساحة السكن، فشقة 60 متراً تحتاج تغطية حوالي 39,000 يورو. من يحدد مبلغاً أقل من القيمة الحقيقية يقع في فخ نقص التأمين (Unterversicherung) فيخفض التعويض بنفس النسبة.
- Haftpflicht: للفرد بين 50 و80 يورو سنوياً، وللعائلة بين 60 و120 يورو سنوياً، مع تغطية لا تقل عن 10 ملايين يورو. اختيار تحمل ذاتي (Selbstbeteiligung) حوالي 150 يورو يخفض القسط بنسبة 15 إلى 20%.
الخلاصة المالية: التأمينان معاً يكلفان أقل من اشتراك هاتف شهري متوسط، مقابل حماية من خسائر قد تصل إلى عشرات أو مئات آلاف اليورو. هذه من أرخص الحمايات في النظام الألماني كله.
أخطاء الخلط الشائعة بين التأمينين
- أظن أن Hausrat يغطي تلف شقة الإيجار نفسها: خطأ. تلف الباركيه أو الحوض أو الباب المملوك للمالك يدخل في Haftpflicht (بند أضرار الشقة المستأجرة)، لا في تأمين محتوياتك.
- أظن أن Haftpflicht يغطي أغراضي أنا: خطأ معاكس. لابتوبك المكسور لا علاقة لتأمين المسؤولية به إطلاقاً.
- أظن أن تأمين المنزل يشمل الفيضانات تلقائياً: خطأ مكلف. الفيضانات تحتاج إضافة Elementarschutz منفصلة، وبدونها لن يدفع أحد.
- أظن أن تأمين المسؤولية يغطي كلبي: خطأ. الكلاب تحتاج وثيقة خاصة، والقطط والحيوانات الصغيرة عادة مشمولة في الوثيقة الشخصية.
- أهملت شرط الليل للدراجة: سرقة الدراجة ليلاً خارج المنزل قد تُستثنى في وثائق كثيرة. اقرأ البند أو أضف وثيقة دراجة.
- نسيت إبلاغ التأمين بتغيير العنوان: عند الانتقال يجب إبلاغ الشركتين فوراً، فالتغطية مرتبطة بالعنوان المسجل.
استكشاف الأخطاء وحلها
| المشكلة | الحل |
|---|---|
| رفض Hausrat الدفع الكامل بحجة نقص التأمين | أعد تقدير قيمة محتوياتك بقاعدة 650 يورو للمتر المربع وحدّث مبلغ التغطية، فالتعويض يُخفض بنسبة النقص |
| الضرر وقع لشخص مشترك معك في نفس وثيقة Haftpflicht | الوثيقة لا تدفع لمشتركيها ضد بعضهم؛ أغراض العائلة يغطيها Hausrat أما الإصابات بين أفراد الأسرة فخارج التغطية |
| الضرر كان متعمداً أو بإهمال جسيم واضح | كلاهما يرفض الدفع في هذه الحالة؛ راجع بند الإهمال الجسيم في وثيقتك قبل توقيع أي إقرار |
| انتقلت إلى شقة جديدة ونسيت الإبلاغ | أبلغ الشركتين كتابياً فوراً؛ التغطية تنتقل معك لكن الإبلاغ التزام تعاقدي |
| تريد فسخ أحد العقدين | الإشعار 3 أشهر لنهاية السنة التأمينية، وشهر واحد فقط عند رفع القسط (حق الفسخ الاستثنائي) |
| شخص يطالبك بتعويض تراه غير مستحق | لا تدفع ولا تعترف؛ حوّل المطالبة إلى Haftpflicht فالدفاع القانوني عنك جزء من وظيفته |
الخلاصة: قاعدة القرار في 60 ثانية
- الضرر وقع لأغراضك بسبب حريق أو سرقة أو ماء أو عاصفة ← Hausrat
- الضرر وقع لشخص آخر أو أغراضه وأنت المتسبب ← Haftpflicht
- أتلفت جزءاً من شقة الإيجار نفسها ← Haftpflicht (بند أضرار المستأجر)
- الضرر من فيضان ← لا أحد افتراضياً، أضف Elementarschutz إلى Hausrat
- الضرر سببه كلبك ← وثيقة مسؤولية خاصة بالكلاب
- الميزانية تكفي لواحد فقط ← ابدأ بـ Haftpflicht لأنه يحمي من الخطر الوجودي
صندوق الصدق: الأسعار المذكورة في هذا المقال متوسطات من مقارنات السوق الألمانية لعام 2026 وتختلف بين الشركات والمناطق والوثائق، فلا توجد أسعار رسمية ثابتة لهذه التأمينات. شروط التغطية (مثل شرط الليل للدراجات أو بند أضرار الشقة المستأجرة) تختلف من وثيقة لأخرى، فاقرأ شروط وثيقتك أنت قبل أن تفترض أي تغطية. هذا المقال يقارن بين النوعين ولا يرشح شركة بعينها.
تنبيه: هذا المقال معلومات عامة وليس استشارة مالية أو تأمينية. القرار النهائي يعتمد على وضعك الشخصي وشروط الوثيقة التي توقعها، فراجعها بعناية أو استشر مستشاراً مستقلاً عند الحاجة.
الأسئلة الشائعة
هل أحتاج التأمينين معاً أم يكفي واحد منهما؟
الأمثل أن تملك الاثنين لأنهما يغطيان جهتين مختلفتين تماماً ولا يغني أحدهما عن الآخر. لكن إن كانت الميزانية لا تسمح إلا بواحد، ابدأ بتأمين المسؤولية (Haftpflicht) لأنه يحميك من مطالبات قد تصل إلى مئات آلاف اليورو، بينما خسارة الأغراض محدودة ويمكن تعويضها تدريجياً.
هل تأمين المسؤولية يغطي أغراضي أنا إذا تلفت؟
لا إطلاقاً. تأمين المسؤولية لا يدفع لك أنت أبداً، بل يدفع للطرف الآخر الذي تضرر بسببك. أغراضك أنت تدخل في اختصاص تأمين المحتويات (Hausrat) فقط، وضمن الأخطار المسماة في الوثيقة.
هل تأمين المحتويات يغطي تلف الشقة نفسها مثل الجدران والنوافذ؟
لا. المبنى وأجزاؤه الثابتة (الجدران، الأرضيات الثابتة، النوافذ، الحمام) مسؤولية مالك العقار وتأمين المبنى الخاص به. أما إذا أتلفت أنت جزءاً من الشقة المستأجرة، فهذا يدخل في تأمين المسؤولية ضمن بند أضرار الشقة المستأجرة (Mietsachschäden).
تسرب الماء من غسالتي أتلف سقف الجار: من يدفع؟
تأمينان معاً: تأمين المحتويات (Hausrat) يعوض أغراضك أنت التي تضررت بالتسرب، وتأمين المسؤولية (Haftpflicht) يدفع للجار عن تلف سقفه لأنك المتسبب. أبلغ الشركتين معاً عند وقوع الحادث.
هل التأمينان إلزاميان في ألمانيا؟
لا، كلاهما اختياري قانوناً. لكن تأمين المسؤولية يُعتبر عملياً من أهم التأمينات لأي شخص بالغ في ألمانيا بسبب حجم المخاطر المالية التي يغطيها مقابل قسط سنوي بسيط.
هل يمكن دمج التأمينين في وثيقة واحدة؟
نعم، كثير من شركات التأمين تقدم وثيقة مجمعة (Kombi) تشمل الاثنين معاً، وغالباً مع خصم يصل إلى حوالي 10% مقارنة بأخذهما منفصلين. قارن الشروط قبل الدمج لأن بعض الوثائق المجمعة الرخيصة تستثني بنوداً مهمة مثل أضرار الشقة المستأجرة.
أسكن مع شريكي أو عائلتي: هل نحتاج وثيقة لكل شخص؟
لا. وثيقة العائلة (Familientarif) في تأمين المسؤولية تغطي الشريك والأطفال الذين يعيشون في نفس المنزل. وفي تأمين المحتويات تغطي الوثيقة الواحدة أغراض جميع سكان الشقة. لاحظ أن تأمين المسؤولية لا يدفع لمطالبات المشتركين في نفس الوثيقة ضد بعضهم.
هل يغطي تأمين المسؤولية تلف شيء استعرته من صديق؟
القاعدة العامة: لا. تلف الأشياء المستعارة أو المؤجرة مستثنى في معظم الوثائق الأساسية. بعض الشركات تقدم بنداً إضافياً لهذه الحالة، فاسأل عنه إذا كنت تستعير معدات باهظة باستمرار.
المصادر الرسمية الألمانية (نص فقط):
gesetze-im-internet.de (المادة 823 BGB وقانون عقود التأمين VVG) ، verbraucherzentrale.de ، dieversicherer.de (الاتحاد الألماني لشركات التأمين GDV) ، cosmosdirekt.de
المصادر الرسمية
- bafin.de — هيئة الرقابة المالية الاتحادية