ما هو Schufa في ألمانيا؟ شرح النتيجة الائتمانية وكيف تحسّنها 2026
الإجابة السريعة: Schufa هي أكبر وكالة معلومات ائتمانية في ألمانيا (شركة خاصة وليست جهة حكومية) وتخزن بيانات الدفع لحوالي 68 مليون شخص. ومنذ 17 مارس 2026 تعمل بنظام نقاط جديد من 100 إلى 999 يحسب من 12 معيارا معلنا، ويمكنك رؤية نتيجتك مجانا في حسابك على meineschufa.de. لا تعرف Schufa شيئا عن راتبك أو مهنتك، والديون المسددة تُحذف بعد 18 شهرا أو 3 سنوات حسب الحالة. الوافد الجديد يبني نتيجته بفتح حساب بنكي ودفع كل الفواتير في موعدها وتجنب الاستعلامات المتكررة.
ليس استشارة مالية: هذا المقال معلومات عامة عن نظام Schufa في ألمانيا، وليس توصية شخصية ولا استشارة مالية. القواعد والإجراءات قد تتغير، فتحقق دائما من المصادر الرسمية قبل أي خطوة. جميع الأرقام محدّثة بتاريخ أكتوبر 2026.
وجدت شقة أحلامك أخيرا، وأعجبت المالك، وكل الأوراق جاهزة. ثم تأتيك الرسالة: «نحتاج Schufa-Auskunft». تتجمد. ما هذا؟ ولماذا يطلبه المالك؟ وماذا لو كانت نتيجتك سيئة وأنت لا تعرف أصلا أن لديك «نتيجة» ما؟ الخبر الأهم أن نظام Schufa في ألمانيا تغيّر جذريا في مارس 2026: النسبة المئوية القديمة (0 إلى 100%) التي تحدثت عنها معظم المقالات العربية أصبحت من الماضي، وحل محلها نظام نقاط جديد من 100 إلى 999 بمعايير معلنة يمكنك أن تراها بنفسك. في هذا الدليل نشرح ما هو Schufa بالضبط، كيف يعمل النظام الجديد، ماذا يُخزَّن عنك وماذا لا يُخزَّن أبدا، كيف تحصل على بياناتك مجانا بالقانون، الفرق بين نوعي الاستعلام الذي قد يكلفك نقاطا، وكيف يبني الوافد الجديد نتيجته من الصفر.
ما هو Schufa بالضبط؟
كلمة Schufa اختصار لـ«Schutzgemeinschaft für allgemeine Kreditsicherung» أي «جمعية الحماية للضمان الائتماني العام». وهي شركة خاصة مقرها مدينة فيسبادن، وليست جهة حكومية ولا مكتبا تابعا للدولة، رغم أن كثيرا من الوافدين الجدد يظنون العكس. مهمتها: جمع معلومات عن السلوك المالي للأشخاص (هل يدفعون في الوقت؟ هل لديهم قروض؟ هل صدرت ضدهم مطالبات مالية؟) وتقديم هذه المعلومات لشركائها من البنوك وشركات الاتصالات والملاك وشركات التأمين.
النقطة الأهم التي يسيء فهمها كثيرون: Schufa لا تتخذ أي قرار عنك. هي فقط تزود البنك أو المالك بالبيانات والنتيجة الإحصائية، والقرار النهائي (منح القرض، توقيع العقد، تأجير الشقة) يبقى بيد الجهة نفسها. لذلك قد يرفضك بنك ويقبلك آخر رغم أن «نتيجتك» واحدة، لأن كل جهة تضع معاييرها الخاصة وتضيف إليها دخلك والتزاماتك. هذا الفهم وحده يغيّر طريقة تعاملك مع أي رفض: المشكلة ليست دائما في Schufa، بل أحيانا في سياسة الجهة نفسها.
وتخزن Schufa بيانات حوالي 68 مليون شخص و6 ملايين شركة في ألمانيا، لذلك سيكون لك ملف فيها عاجلا أم آجلا بمجرد أن تفتح حسابا بنكيا أو توقع عقد هاتف.
النظام الجديد 2026: من النسبة المئوية إلى 100-999 نقطة
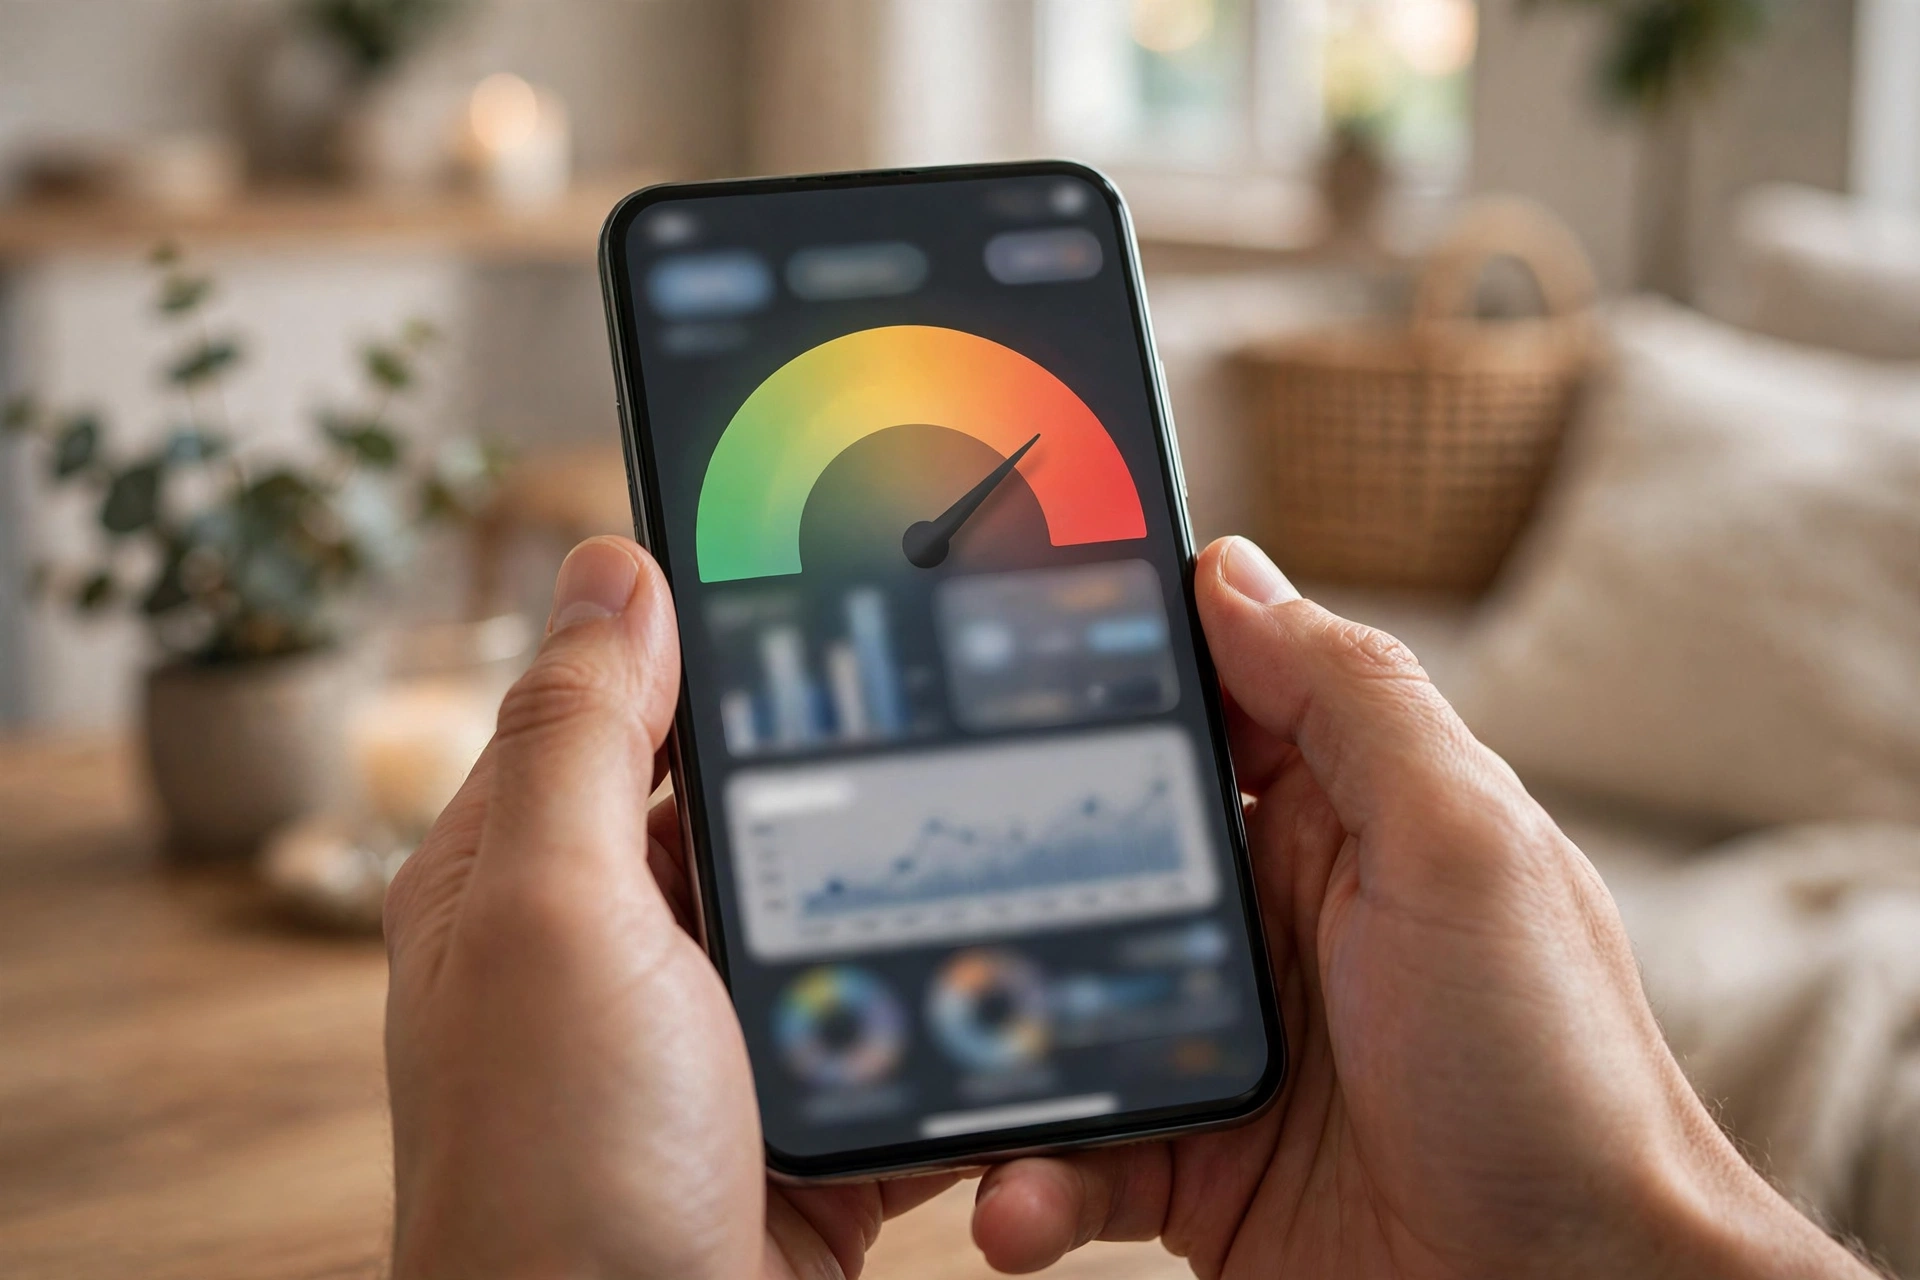
هذا هو التحديث الذي يجعل معظم المقالات العربية القديمة عن Schufa متقادمة. منذ 17 مارس 2026 تعمل Schufa بنظام تقييم جديد كليا: بدلا من النسبة المئوية القديمة (Basisscore من 0 إلى 100%) وستة «نقاط قطاعية» مختلفة لكل نوع من الشركات (واحد للبنوك وآخر للاتصالات وثالث للتجارة)، أصبح هناك نظام نقاط واحد من 100 إلى 999 نقطة. كلما زادت نقاطك كانت جدارتك الائتمانية أفضل. النظام الجديد يحل محل النقاط القطاعية الستة والنسبة القديمة تدريجيا.
الجديد الأهم للمستهلك: يمكنك الآن رؤية نتيجتك بنفسك مجانا في حسابك على meineschufa.de مع شرح للمعايير التي بُنيت عليها، بعد تسجيل واحد تثبت فيه هويتك (عبر وظيفة الهوية الإلكترونية في بطاقة الإقامة أو بالبريد). سابقا كان هذا الشفافية مستحيلة عمليا، وكانت النتيجة «صندوقا أسود» تراها الشركات فقط. وتُحدَّث النتيجة عادة في بداية كل ربع سنة، أي أن أي تحسن أو تدهور لا يظهر فورا بل بعد أسابيع.
ملاحظة عملية مهمة: التحول ما زال جاريا. حوالي ربع الشركات فقط تستخدم النظام الجديد حاليا، والبقية ما زالت تعمل بالنظام القديم، والتحول الكامل متوقع بحلول 2028. هذا يعني أن النتيجة التي تراها في حسابك قد لا تطابق تماما التقييم الذي يستخدمه بنك أو مالك معين في قراره. الفئة الأعلى في النظام الجديد تسمى «hervorragend» (ممتاز) وتبدأ من 779 نقطة.
المعايير الـ12 التي تحدد نتيجتك
بدلا من 250 معيارا غامضا في النظام القديم، أصبحت المعايير 12 فقط وكل واحد له وزن أقصى معلن بالنقاط. مجموع النقاط هو نتيجتك. إليك المعايير الاثني عشر مرتبة من الأثقل وزنا:
| المعيار | أقصى نقاط |
|---|---|
| مشاكل الدفع (Zahlungsstörungen): فواتير أو أقساط لم تُدفع رغم التذكيرات | 264 |
| عدد طلبات وفتح الحسابات الجارية وبطاقات الائتمان في آخر 12 شهرا | 117 |
| عدد الاستعلامات خارج القطاع المصرفي في آخر 12 شهرا | 99 |
| عمر عنوان سكنك الحالي (الاستقرار السكني) | 94 |
| عمر أقدم بطاقة ائتمان لديك | 81 |
| عمر أقدم عقد مصرفي لديك | 69 |
| قروض الأقساط المأخوذة في آخر 12 شهرا | 66 |
| أطول مدة متبقية من قروض الأقساط الحالية | 61 |
| وجود قرض عقاري (Immobilienkredit) | 55 |
| إثبات الهوية الموثق (Identitätsprüfung) | 38 |
| عمر أحدث قرض إطاري (Rahmenkredit) | 36 |
| الحالة الائتمانية الحالية (Kreditstatus) | 19 |
الخلاصة العملية: مشاكل الدفع وحدها تزن أكثر من ربع النتيجة (264 من 999)، ثم يأتي الاستقرار: عناوين وحسابات وعقود قديمة ترفع النتيجة، وكثرة الطلبات الجديدة في فترة قصيرة تخفضها. والنظام الجديد مصمم ليتحسن بسرعة مع السلوك الموثوق، وهذا خبر جيد للوافدين الجدد.
ماذا تُخزَّن عنك Schufa وماذا لا تعرف عنك أبدا؟
ما تُخزِّنه عنك: بياناتك الشخصية الأساسية (الاسم، تاريخ الميلاد، العنوان)، الحسابات البنكية المفتوحة، بطاقات الائتمان، القروض وعقود التقسيط ومددها، عقود الهاتف المحمول، مشاكل الدفع (التأخر أو الامتناع رغم التذكيرات)، والمعلومات العامة من السجلات الرسمية مثل سجل المدينين وسجل الإفلاس. كل جهة تتعامل معها ترسل تحديثات: فتحت حسابا، أخذت قرضا، سددت متأخرا.
ما لا تعرفه عنك أبدا: راتبك أو دخلك، مهنتك أو وظيفتك، حالتك الاجتماعية، ديانتك، أو أي تفاصيل عن حياتك الخاصة. هذه نقطة يجهلها كثيرون فيظنون أن Schufa «تعرف كل شيء». الحقيقة أنها تعرف سلوكك في الدفع فقط، لا وضعك المالي العام. لذلك عندما يرفضك بنك رغم نتيجتك الجيدة، غالبا السبب في دخلك أو التزاماتك التي يراها البنك بنفسه لا في Schufa.
متى تطلب منك Schufa؟ ولماذا يطلبها مالك الشقة؟
ستصادف Schufa في خمسة مواقف: استئجار شقة (المالك يطلب عادة شهادة الجدارة الائتمانية Schufa-BonitätsAuskunft التي تصدرها بنفسك مقابل رسوم)، طلب قرض من أي بنك، عقد هاتف محمول بالتقسيط، التأجير التمويلي للسيارة (Leasing)، وعقود الكهرباء والإنترنت أحيانا.
وهنا فخ عملي يقع فيه كثيرون عند طلب القروض: هناك نوعان من الاستعلام، استعلام الشروط (Konditionsanfrage) واستعلام القرض (Kreditanfrage). الأول مجرد سؤال عن الشروط ولا يضر نتيجتك، والثاني طلب قرض فعلي يُسجَّل وقد يخفض نقاطك إذا تكرر في فترة قصيرة. القاعدة الذهبية: عندما تقارن عروض البنوك اطلب صراحة «Konditionsanfrage» فقط، ولا توافق على «Kreditanfrage» إلا مع البنك الذي قررت التعامل معه فعلا. هذا الفرق البسيط في الكلمة يحمي عشرات النقاط.
بياناتك مجانا بالقانون: كيف تطلب نسختك وتصحح الأخطاء
لك حق قانوني في نسخة مجانية من بياناتك (Datenkopie) مرة سنويا بموجب المادة 15 من قانون حماية البيانات الأوروبي (DSGVO). تطلبها من موقع meineschufa.de، وتصلك قائمة بكل ما هو مخزن عنك: العقود، القروض، الاستعلامات، ومن طلب بياناتك في آخر 12 شهرا. هذه الخطوة ليست ترفا: الأخطاء تحدث (عقد قديم لم يُغلق، دين سُدد ولم يُحذف، تشابه أسماء)، واكتشافها مبكرا يعني تصحيحها قبل أن تكلفك شقة أو قرضا.
إذا وجدت خطأ، يحق لك طلب التصحيح أو الحذف: تواصل مع Schufa مباشرة أو مع الشركة التي أبلغت المعلومة الخاطئة، وأرفق ما يثبت (إيصال السداد، إشعار إغلاق العقد). الشركات ملزمة بالرد، وإذا تجاهلتك يمكنك اللجوء إلى مفوض حماية البيانات في ولايتك. من تجربة كثيرين: متابعة الأخطاء كتابيا (بالبريد أو الإيميل) أفضل من المكالمات، لأنك تحتاج سجلا مكتوبا إذا طال الأمر.
كم تبقى المعلومات السيئة؟ مواعيد الحذف بعد حكم المحكمة الاتحادية
السؤال الذي يؤرق من مر بتجربة دين متعثر: سددت الدين، فمتى يختفي من ملفي؟ الإجابة حسمتها المحكمة الاتحادية العليا (BGH) بحكم صدر في ديسمبر 2025: مشاكل الدفع المسددة تبقى مخزنة من 18 شهرا إلى 3 سنوات، وليس إلى الأبد. المدة القصيرة (18 شهرا) تنطبق إذا تحققت ثلاثة شروط معا: لم تحدث مشكلة دفع جديدة خلال 18 شهرا، وسُدد الدين خلال 100 يوم من التذكيرات، ولا توجد عليك قيود في سجل المدينين أو سجل الإفلاس. إذا لم تتحقق الشروط، تبقى المعلومة حتى 3 سنوات.
المعنى العملي: سداد الدين وحده لا يمحو الأثر فورا، لكنه يبدأ العد التنازلي. ومن سدد متأخرا جدا أو تكررت مشاكله يبقى تحت المراقبة 3 سنوات كاملة. لذلك القاعدة الأهم تبقى الوقاية: لا تدع أي فاتورة تصل إلى مرحلة التذكيرات الرسمية، لأن مجرد تسجيل «مشكلة دفع» واحدة يكلفك حتى 264 نقطة من نتيجتك الجديدة.
الوافد الجديد: كيف تبني نتيجتك من الصفر
إذا وصلت حديثا إلى ألمانيا فملفك في Schufa إما فارغ أو شبه فارغ، وهذا ليس سيئا كما يظن البعض: النظام الجديد مصمم ليكافئ السلوك الموثوق بسرعة. إليك خطة عملية للسنة الأولى:
1. افتح حسابا بنكيا فور تسجيل عنوانك. الحساب الجاري هو أول أثر إيجابي في ملفك وعمره الطويل يرفع نقاطك (حتى 69 نقطة لعمر العقد المصرفي). ابدأ بالحسابات التي تقبل الوافدين الجدد، واقرأ دليلنا عن فتح حساب بنكي في ألمانيا خطوة بخطوة، وإذا واجهتك مشكلة بسبب غياب التاريخ الائتماني فهناك خيارات الحسابات بدون Schufa. وللطلاب الجدد: الحساب المغلق (Sperrkonto) خطوة منفصلة للتأشيرة وليس بديلا عن الحساب الجاري اليومي.
2. ادفع كل شيء في موعده، بلا استثناء. الإيجار، الكهرباء، الإنترنت، الهاتف، التأمين الصحي. فعّل الخصم التلقائي (Lastschrift) حيث أمكن حتى لا تنسى. تذكير واحد متجاهل قد يتحول إلى «مشكلة دفع» مسجلة.
3. لا تكثر من الطلبات في الأشهر الأولى. كل طلب حساب أو بطاقة أو عقد هاتف في أول سنة يُسجَّل، وكثرتها في 12 شهرا تخصم حتى 117 نقطة. افتح ما تحتاجه فقط، وقارن العروض باستعلام الشروط (Konditionsanfrage) كما شرحنا.
4. استقر في عنوانك. كثرة تغيير السكن في السنوات الأولى تخفض نقاط الاستقرار السكني (حتى 94 نقطة). ليس مطلوبا أن تبقى في شقة لا تناسبك، لكن تجنب التنقل المتكرر بلا داع.
5. وثّق هويتك مبكرا. إثبات الهوية الموثق معيار مستقل (حتى 38 نقطة)، ويتم عادة عند فتح أول حساب بنكي.
أخطاء شائعة تكلفك نقاطا (وكيف تتجنبها)
| الخطأ | لماذا يضر؟ | التصحيح |
|---|---|---|
| التقديم على عدة قروض أو بطاقات في أسابيع قليلة | كثرة الاستعلامات في 12 شهرا تخصم حتى 216 نقطة مجتمعة | قارن باستعلام الشروط فقط، وقدم طلبا واحدا فعليا |
| تجاهل فاتورة صغيرة أو تذكير دفع | مشكلة الدفع أثقل معيار (264 نقطة) | ادفع فور أول تذكير، وفعّل الخصم التلقائي |
| تغيير السكن كل بضعة أشهر | يخفض نقاط الاستقرار السكني (94 نقطة) | استقر قدر الإمكان في السنوات الأولى |
| عدم طلب نسخة البيانات السنوية أبدا | أخطاء قديمة تبقى وتضرك دون علمك | اطلب Datenkopie سنويا من meineschufa.de وراجعها |
| الظن أن سداد الدين يمحو الأثر فورا | المعلومة تبقى 18 شهرا إلى 3 سنوات بعد السداد | سدد مبكرا (خلال 100 يوم) لتحصل على المدة الأقصر |
| الاعتقاد أن Schufa تعرف الراتب فتُخفي الدخل | لا تعرف دخلك أصلا؛ إخفاؤه عن البنك يضرك أنت | كن صادقا مع البنك في بيانات الدخل |
نقطة أخيرة عن البنوك الرقمية: كثير من الوافدين يبدؤون مع N26 أو Revolut لسهولة الفتح، وهذا جيد كبداية، لكن تذكر أن بناء تاريخ مصرفي طويل ومستقر مع بنك واحد يخدم نتيجتك أكثر من التنقل بين التطبيقات. وبعد أن تستقر ماليا، قارن حسابات التوفير اليومي لتنمية مدخراتك، فالاستقرار المالي الكلي ينعكس على سلوكك الائتماني.
صندوق الأمانة: رغم شفافية النظام الجديد، كشفت تحقيقات صحفية ألمانية في سبتمبر 2026 أن Schufa ما زالت تقدم لعملائها من الشركات الكبرى نماذج تقييم إضافية أكثر تعقيدا (منها نموذج خاص بالقروض العقارية)، أي أن النتيجة التي تراها في حسابك ليست بالضرورة كل ما يُستخدم في قرار البنك. كما أن ربع الشركات فقط يستخدم النظام الجديد حتى الآن. الخلاصة الصادقة: النظام الجديد خطوة حقيقية نحو الشفافية، لكنه لم يجعل القرار الائتماني شفافا بالكامل. ركز على ما تملكه: الدفع في الموعد، الاستقرار، وتقليل الطلبات المتكررة، فهذه تحسّن نتيجتك في أي نظام.
المصادر الرسمية (تُذكر كنص فقط): schufa.de وmeineschufa.de (الموقع الرسمي وخدمة البيانات المجانية)، verbraucherzentrale.de (نصائح حماية المستهلك حول الاستعلامات)، تقارير dpa المنشورة في سبتمبر وديسمبر 2025 حول النظام الجديد وحكم المحكمة الاتحادية بشأن مواعيد الحذف.
الأسئلة الشائعة عن Schufa في ألمانيا
هل Schufa جهة حكومية؟
لا. Schufa شركة خاصة (Schutzgemeinschaft für allgemeine Kreditsicherung) مقرها فيسبادن، وليست تابعة للدولة. تجمع بيانات السلوك المالي وتقدمها للبنوك والشركات، لكنها لا تتخذ أي قرار عنك.
ما الفرق بين استعلام الشروط واستعلام القرض؟
استعلام الشروط (Konditionsanfrage) مجرد سؤال عن شروط قرض ولا يضر نتيجتك، بينما استعلام القرض (Kreditanfrage) طلب فعلي يُسجَّل وقد يخفض نقاطك إذا تكرر. اطلب دائما Konditionsanfrage عند المقارنة بين العروض.
كيف أحصل على نسخة بياناتي من Schufa مجانا؟
يحق لك نسخة مجانية سنويا (Datenkopie) بموجب المادة 15 من قانون حماية البيانات الأوروبي. اطلبها من موقع meineschufa.de بعد تسجيل هويتك، وستصلك قائمة بكل المخزن عنك ومن اطلع عليه في آخر 12 شهرا.
سددت دينا متعثرا، متى يُحذف من ملفي؟
بعد حكم المحكمة الاتحادية (ديسمبر 2025): تُحذف مشكلة الدفع المسددة بعد 18 شهرا إذا لم تتكرر مشاكل جديدة وسُدد الدين خلال 100 يوم من التذكيرات، وإلا تبقى حتى 3 سنوات. السداد المبكر يقصّر المدة.
هل يؤثر فتح عدة حسابات بنكية على نتيجتي؟
فتح حساب واحد أو اثنين أمر طبيعي، لكن كثرة طلبات الحسابات والبطاقات في 12 شهرا تخصم حتى 117 نقطة في النظام الجديد. افتح ما تحتاجه فقط وتجنب التقديم المتكرر في فترة قصيرة.
هل تعرف Schufa راتبي أو مهنتي؟
لا. لا تخزن Schufa أي معلومات عن الدخل أو المهنة أو الحالة الاجتماعية أو الديانة. تعرف فقط سلوكك في الدفع: العقود، القروض، ومشاكل الدفع. البنك هو من يقيّم دخلك بنفسه عند طلب القرض.
أنا وافد جديد وليس لدي أي تاريخ ائتماني، من أين أبدأ؟
ابدأ بفتح حساب بنكي بعد تسجيل عنوانك، وفعّل الخصم التلقائي لفواتيرك، وادفع كل شيء في موعده، وتجنب الطلبات المتكررة في السنة الأولى. النظام الجديد يكافئ السلوك الموثوق بسرعة، فستبني نتيجة جيدة خلال أشهر.
هل يطلب مالك الشقة فعلا شهادة Schufa أم يقبل بديلا؟
معظم الملاك في المدن الكبيرة يطلبون Schufa-BonitätsAuskunft كجزء أساسي من ملف التقديم، وتصدرها بنفسك من Schufa مقابل رسوم. بعض الملاك يقبلون بدائل (كشف حساب، إثبات دخل)، لكن الشهادة الرسمية أقوى وأسرع في ملف مزدحم بالمتقدمين.
المصادر الرسمية
- bafin.de — هيئة الرقابة المالية الاتحادية