تأمين السفر الصحي في ألمانيا 2026: الدليل الكامل
تستعد لقضاء عطلتك خارج ألمانيا، أو تنتظر وصول والديك في زيارة عائلية، وتظن أن بطاقة تأمينك الصحي تكفيك في كل مكان. ثم يحدث ما لم يكن في الحسبان: حادث بسيط في بلد آخر، أو مرض مفاجئ يحتاج إلى مستشفى، أو حاجة إلى العودة إلى ألمانيا بطائرة إسعاف. عندها تكتشف أن تأمينك الصحي الألماني لا يدفع كل شيء، وأنه لا يدفع أبدا تكلفة العودة الطبية إلى ألمانيا.
في هذا الدليل نشرح تأمين السفر الصحي في ألمانيا من البداية: ما هو، وماذا يغطي، وكم يكلف، وكيف تختار العقد المناسب، وما الذي يحتاجه ضيوفك القادمون إلى ألمانيا.
الإجابة المختصرة: تأمين السفر الصحي في ألمانيا هو وثيقة خاصة تدفع تكاليف العلاج الطارئ خارج ألمانيا، وتنظم عودتك الطبية إلى ألمانيا عند الحاجة، وهي التكلفة التي لا يدفعها تأمينك الصحي العادي أبدا. العقد السنوي يبدأ من نحو 10 يورو في السنة للشخص الواحد، ويغطي رحلات لا تتجاوز 56 يوما في العادة، وبعض العقود تصل إلى 70 يوما. أما بطاقة التأمين الأوروبية EHIC فتغطي العلاج الضروري داخل الاتحاد الأوروبي فقط، وبالشروط المحلية لبلد العلاج، ولا تغطي العيادات الخاصة ولا العودة إلى ألمانيا. ولضيوفك القادمين بفيزا شنغن، يشترط التأمين تغطية لا تقل عن 30,000 يورو.
ليس استشارة مالية: هذا المقال معلومات عامة عن تأمين السفر الصحي في ألمانيا، ولا يغني عن قراءة شروط العقد الذي توقعه، فالتغطية والاستثناءات تختلف من شركة إلى أخرى. الأرقام الواردة هنا لقطة من نوفمبر 2026، وهي نطاقات استرشادية من اختبارات ومقارنات منشورة، وليست عروض أسعار، وأسعارك الفعلية تعتمد على عمرك ووجهتك ومدة سفرك.
ما هو تأمين السفر الصحي في ألمانيا؟
تأمين السفر الصحي في ألمانيا، واسمه بالألمانية Auslandskrankenversicherung، هو وثيقة تأمين خاصة تدفع تكاليف العلاج الطبي الطارئ أثناء وجودك خارج ألمانيا، وتنظم وتدفع تكلفة عودتك الطبية إلى ألمانيا إذا استدعت حالتك ذلك. وهو ليس بديلا عن تأمينك الصحي العادي، بل مكمل له.
والفجوة الأكبر هي العودة الطبية إلى ألمانيا، وتسمى Krankenrücktransport. تأمينك الصحي القانوني لا يدفعها أبدا، حتى داخل أوروبا. وتكلفة رحلة الإسعاف الجوي قد تصل، حسب تقديرات منشورة، إلى نحو 45,000 يورو من مصر أو جزر الكناري، وإلى نحو 130,000 يورو من آسيا أو أستراليا. وهذه الفاتورة وحدها تجعل تأمين السفر الصحي ضروريا، لا كماليا، حتى داخل أوروبا.
ولفهم السوق، يجب أن تعرف أن شركات التأمين تفرق بين نوعين، والخلط بينهما هو أول خطأ يقع فيه الوافدون. النوع الأول هو تأمين السفر للخارج، ويسمى Outgoing، وهو ما يحتاجه المقيم في ألمانيا عندما يسافر إلى خارجها. والنوع الثاني هو تأمين الضيوف القادمين، ويسمى Incoming، وهو ما يحتاجه الزائر القادم من خارج ألمانيا للإقامة فيها مؤقتا، مثل والديك القادمين بفيزا زيارة. وهذا المقال يشرح النوعين معا.
لماذا لا يكفي تأمينك الصحي العادي؟ حدود بطاقة EHIC
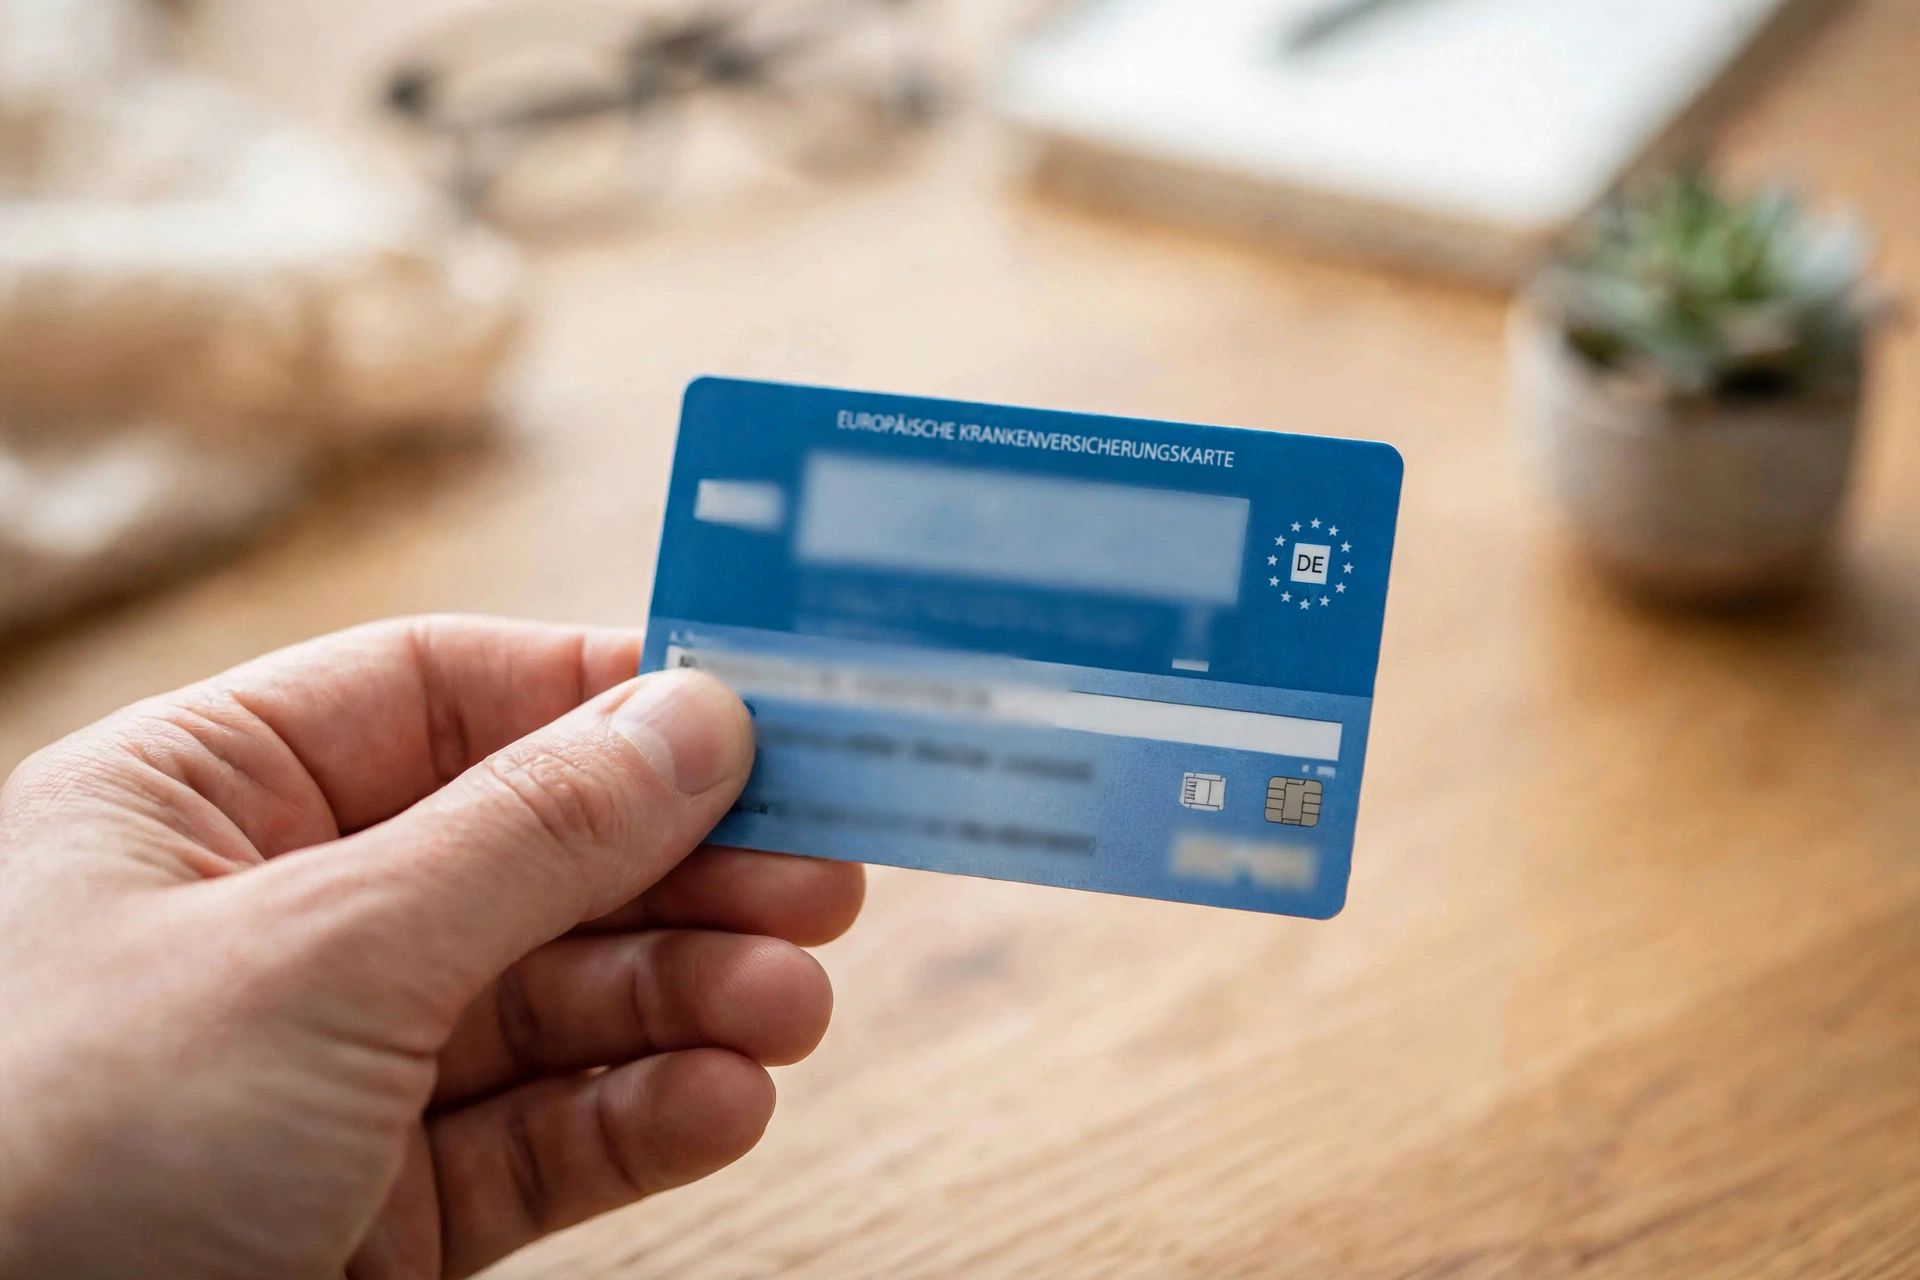
بطاقة التأمين الصحي الأوروبية، واسمها EHIC، هي الوجه الخلفي لبطاقة تأمينك الصحي الإلكترونية، وهي تثبت أن لك الحق في العلاج الضروري طبيا في دولة أخرى من دول الاتحاد الأوروبي، بالشروط نفسها التي يعامل بها المؤمن عليهم في ذلك البلد. وهذه البطاقة مفيدة، لكنها ليست تأمين سفر.
أولا، البطاقة تعمل فقط داخل الاتحاد الأوروبي، إضافة إلى أيسلندا وليختنشتاين والنرويج وسويسرا والمملكة المتحدة. فإذا سافرت إلى تركيا أو مصر أو المغرب أو سوريا أو الولايات المتحدة أو كندا أو تايلاند، فإن تأمينك الصحي القانوني لا يدفع شيئا على الإطلاق، لأن هذه الدول ليست ضمن نطاق البطاقة.
ثانيا، حتى داخل أوروبا، تدفع البطاقة العلاج الضروري فقط، وبالأسعار والشروط المحلية لبلد العلاج، لا بالشروط الألمانية. فإذا كان المريض في بلد العلاج يدفع جزءا من تكلفة العلاج بنفسه، فإنك تدفع مثله. وإذا عالجك طبيب خاص لا يقبل البطاقة، فإنك تدفع التكلفة كاملة. وهذه هي النقطة التي يفاجأ بها كثيرون.
ثالثا، وهذا هو الأهم، البطاقة لا تغطي أبدا العودة الطبية إلى ألمانيا، ولا تكاليف البحث والإنقاذ، ولا العلاج المخطط له مسبقا في الخارج. فإذا كسرت ساقك أثناء التزلج في النمسا، ونقلك إلى مستشفى قريب يغطيه التأمين، لكن نقلك بطائرة إسعاف إلى ألمانيا، فهذه التكلفة عليك وحدك، وقد تصل إلى عشرات آلاف اليورو. والجدول التالي يلخص الفرق:
| وجه المقارنة | بطاقة EHIC وحدها | مع تأمين سفر صحي |
|---|---|---|
| العلاج الطارئ داخل الاتحاد الأوروبي | نعم، بالشروط المحلية لبلد العلاج | نعم، وغالبا بتغطية أوسع |
| العلاج في العيادات والمستشفيات الخاصة | لا، تدفع التكلفة كاملة | نعم، حسب العقد |
| العلاج خارج أوروبا (تركيا، مصر، أمريكا) | لا، لا توجد أي تغطية | نعم، حسب نطاق العقد الجغرافي |
| العودة الطبية إلى ألمانيا | لا، أبدا | نعم، وهذه أهم تغطية |
والخلاصة: إذا كنت تسافر داخل أوروبا، فخذ بطاقتك معك دائما، لكن لا تعتمد عليها وحدها. وإذا كنت تسافر خارج أوروبا، فتأمين السفر هو تغطيتك الوحيدة. وينطبق الأمر نفسه على المؤمن عليهم في التأمين الخاص: ليست كل وثائقه تشمل العودة الطبية، فراجع وثيقتك قبل السفر.
ماذا يغطي تأمين السفر الصحي في ألمانيا؟ وماذا لا يغطي؟
العقد الجيد يغطي العلاج الطبي الطارئ في الخارج: زيارات الطبيب، والأدوية، والعلاج في المستشفى، والعمليات الطارئة، وعلاج الأسنان الطارئ لتسكين الألم. ويغطي كذلك النقل الطبي إلى أقرب مستشفى، وتكاليف البحث والإنقاذ، والعودة الطبية إلى ألمانيا عندما تكون معقولة طبيا. وبعض العقود تشمل أيضا إعادة جثمان المتوفى.
لكن هناك حدودا يجب أن تعرفها قبل أن تحتاج العقد، لا بعده. فمعظم العقود لا تغطي الأمراض التي كانت معروفة قبل السفر وكان علاجها متوقعا أثناءه، ولا تغطي الفحوصات الروتينية، ولا العلاجات المخطط لها مسبقا، ولا علاج الأسنان الكامل، مثل التركيبات والتقويم. كما لا يغطي تأمين السفر الصحي إلغاء الرحلة أو قطعها، فهذه وثيقة منفصلة، وتسمى Reiserücktrittsversicherung.
وأخطر استثناء يغفل عنه المسافرون هو شرط أن تكون العودة الطبية معقولة طبيا، لا ضرورية طبيا فقط. فالعودة الضرورية طبيا تعني أن العلاج في بلد السفر مستحيل، أما العودة المعقولة طبيا فتعني أن العودة إلى ألمانيا منطقية وآمنة، حتى لو كان العلاج ممكنا في بلد السفر. والعقود الجيدة، ومنها عقود الفائزين في اختبار مؤسسة اختبار السلع Stiftung Warentest، تدفع العودة عندما تكون معقولة طبيا. فعند المقارنة بين العقود، ابحث عن هذه العبارة تحديدا، وتجنب العقود التي تشترط الضرورة الطبية فقط.
ونقطة أخرى: بعض العقود تشترط أن تكون رحلتك قد بدأت من ألمانيا، وأن تقيم فيها إقامة دائمة. فإذا كنت تعيش خارج ألمانيا معظم السنة، فقد لا يسري عقدك. اقرأ هذا الشرط قبل التوقيع.
واحذر من الاعتماد على تأمين السفر المرفق ببطاقتك الائتمانية دون أن تقرأ شروطه. فمؤسسة اختبار السلع تنصح بعدم الاعتماد على هذه العقود، لأن تغطيتها أضيق في العادة، ولأنها قد تشترط أن تكون قد دفعت الرحلة بالبطاقة نفسها. قارنها بعقد سنوي مستقل يكلف نحو 10 يورو في السنة.
كم يكلف تأمين السفر الصحي في ألمانيا؟
الخبر الجيد أن تأمين السفر الصحي في ألمانيا من أرخص وثائق التأمين في البلاد، وأن الفارق بين عقد جيد وعقد ضعيف ليس في السعر، بل في الشروط. فالعقد السنوي للشخص الواحد دون سن 65 يكلف في العادة ما بين 10 و30 يورو في السنة. وأفضل ثلاثة عقود في اختبار مؤسسة اختبار السلع في نوفمبر 2025، وهي عقود ERGO وHanseMerkur JRV وTravelSecure، تبدأ من نحو 25 يورو في السنة، وكلها بلا مساهمة ذاتية وبلا حد أقصى للعمر عند التعاقد. وقد فحص الاختبار 91 عقدا سنويا، ومنح 10 عقود فقط أعلى تقييم.
أما الرحلات الطويلة، فتختلف أسعارها تماما، لأنها تحسب باليوم لا بالسنة. وتبدأ عقود الإقامة الطويلة من نحو يورو واحد في اليوم للشخص الشاب السليم. وبناء على ذلك، تكلف رحلة ثلاثة أشهر عادة ما بين 60 و170 يورو، وتكلف سنة كاملة ما بين 480 و1,400 يورو. وفي اختبار مؤسسة اختبار السلع لعقود الإقامة الطويلة في مايو 2026، كان أرخص عقد ممتاز شامل لكل دول العالم يكلف 523 يورو لرحلة 180 يوما لمن عمره بين 35 و59 سنة.
وإذا كانت وجهتك الولايات المتحدة أو كندا، فتوقع سعرا أعلى بكثير، لأن تكاليف العلاج هناك الأعلى في العالم. فيوم واحد في مستشفى أمريكي قد يكلف نحو 6,000 يورو، بينما يكلف اليوم نفسه في المغرب نحو 300 يورو. وبعض العقود تستثني هذين البلدين من النطاق الأساسي وتطلب سعرا إضافيا لهما.
| نوع العقد | لمن يناسب | التكلفة الاسترشادية | الحد الأقصى للرحلة الواحدة |
|---|---|---|---|
| العقد السنوي للعطلات | من يسافر عدة مرات في السنة | من نحو 10 يورو في السنة للشخص الواحد | 56 يوما عادة، و70 يوما في بعض العقود |
| عقد الرحلة الواحدة | من يسافر مرة واحدة نادرا | بضعة يورو للرحلة القصيرة، حسب المدة | مدة الرحلة نفسها فقط |
| عقد الإقامة الطويلة | رحلات العمل والدراسة والعمل عن بعد | من نحو يورو واحد في اليوم، وثلاثة أشهر نحو 60 إلى 170 يورو | حتى سنة، وبعضها حتى خمس سنوات |
| تأمين الضيوف القادمين (Incoming) | أهل وأقارب يزورونك في ألمانيا | من نحو 1.30 يورو في اليوم، ومن نحو 38.50 يورو في الشهر للإقامة الطويلة | 90 يوما للقصيرة، وحتى سنتين للطويلة |
ولاحظ أن العقد السنوي أرخص بكثير من عقد الرحلة الواحدة إذا سافرت مرتين أو أكثر في السنة. فعقد سنوي واحد بعشرة يورو يغطي كل رحلاتك، بينما عقد رحلة واحدة لرحلة أسبوعين قد يكلف مبلغا قريبا منه وحده.
العقد السنوي أم عقد الرحلة الواحدة؟
العقد السنوي يغطي عددا غير محدود من الرحلات خلال السنة، بشرط ألا تتجاوز الرحلة الواحدة 56 يوما في معظم العقود، أي ثمانية أسابيع. وبعض العقود الممتازة ترفع هذا الحد إلى 70 يوما، كما في عقد ERGO الفائز في اختبار مؤسسة اختبار السلع. فإذا كانت رحلاتك كلها قصيرة، فالعقد السنوي مثالي لك.
أما إذا كانت رحلتك الواحدة أطول من هذا الحد، فإن العقد السنوي لا يغطيك بعد تجاوز الحد، حتى لو كان العقد نفسه ساريا. وهذه من أكثر الأخطاء كلفة: شخص يشتري عقدا سنويا، ثم يسافر ثلاثة أشهر، ويظن أنه مغطى طوال الرحلة، بينما تغطيته توقفت في اليوم السابع والخمسين. فإذا كنت تخطط لرحلة تزيد على 56 يوما، فأنت بحاجة إلى عقد إقامة طويلة منفصل.
وعقد الرحلة الواحدة يغطي رحلة واحدة محددة بتواريخها، وينتهي بانتهائها. وهو مناسب لمن يسافر مرة واحدة. لكن انتبه إلى أنه يجب أن يشترى قبل بدء الرحلة، فلا يمكنك شراؤه بعد أن تسافر أو بعد أن تمرض في الخارج. وهذه القاعدة تنطبق على كل عقود تأمين السفر. أما إذا كنت تعمل عن بعد من الخارج لأسابيع طويلة، فاسأل صاحب عملك أولا إن كان تأمين الشركة يغطيك، فبعض العقود السنوية تغطي الرحلات الخاصة فقط، لا رحلات العمل.
تأمين السفر الصحي للضيوف القادمين إلى ألمانيا
إذا كان والداك أو أحد أقاربك سيزورك في ألمانيا، فإن تأمينه الصحي هو أول ما يجب أن ترتبه، قبل حجز الطيران وقبل موعد السفارة. فكل من يقيم في ألمانيا يجب أن يكون مؤمنا صحيا، والزائر المؤقت ليس استثناء. ونوع التأمين الذي يحتاجه ضيفك يعتمد على نوع الفيزا ومدة الإقامة.
لفيزا شنغن القصيرة، وهي فيزا الزيارة حتى 90 يوما، يشترط القانون تأمين سفر صحيا يغطي 30,000 يورو على الأقل، ويكون ساريا في كل دول شنغن، ويغطي العلاج الطارئ والاستشفاء، ويشمل العودة الطبية إلى بلد الضيف. وهذا الشرط منصوص عليه في المادة 15 من لائحة قانون التأشيرات الأوروبي رقم 810 لعام 2009، ولا تقبل السفارة فيزا بدونه. ويجب أن يغطي التأمين مدة الإقامة كاملة.
وأسعار هذه العقود معقولة: فعقد Dr. Walter للزائر حتى سن 64 يكلف نحو 1.30 يورو في اليوم، أي نحو 117 يورو لرحلة 90 يوما، وعقد HanseMerkur يكلف نحو 1.80 يورو في اليوم. وتذكر أن معظم هذه العقود تستثني الأمراض المزمنة الموجودة مسبقا، فاسأل عن هذا الاستثناء صراحة قبل الشراء.
أما الفيزا الوطنية، وهي فيزا الإقامة الطويلة من نوع D، مثل فيزا العمل أو الدراسة أو لم الشمل، فالقاعدة مختلفة تماما، وهنا يقع أخطر خطأ في هذا الملف كله. فتأمين السفر وحده لا يكفي أبدا لطلب فيزا وطنية، وهذا ما تقوله وزارة الخارجية الألمانية صراحة. فالمطلوب لفيزا الإقامة الطويلة هو تأمين صحي يعادل في تغطيته الحد الأدنى للتأمين الصحي القانوني الألماني.
والحل العملي هو التدرج: تأمين سفر أو تأمين وصول يغطي الفترة الأولى بعد الدخول، حتى يبدأ التأمين الصحي الحقيقي. فالطالب ينضم إلى التأمين الصحي القانوني من أول يوم في الجامعة، والموظف من أول يوم عمل. وعقود الوصول الطويلة، مثل عقد Provisit Germany، تبدأ من نحو 38.50 يورو في الشهر، وتغطي حتى سنتين.
كيف تختار العقد المناسب؟ قائمة تحقق قبل التوقيع
اختيار العقد المناسب ليس مسألة سعر فقط، بل مسألة شروط. وهذه قائمة تحقق مختصرة، مرر عليها قبل أن توقع أي عقد:
- بلا مساهمة ذاتية: اختر عقدا لا يطلب منك دفع جزء من كل فاتورة علاج، فالمساهمة الذاتية تلتهم فائدة التأمين في الفواتير الصغيرة.
- العودة عند المعقولية الطبية: تأكد أن العقد يدفع العودة الطبية عندما تكون معقولة طبيا، لا فقط عندما تكون ضرورية طبيا. وهذه العبارة هي أهم جملة في العقد كله.
- تغطية غير محدودة للعلاج الضروري: ابحث عن عقد لا يضع سقفا منخفضا لتكاليف العلاج، ففاتورة مستشفى واحدة في أمريكا قد تتجاوز أي سقف منخفض.
- الوجهة مشمولة: تأكد أن وجهتك مشمولة في النطاق الجغرافي للعقد، واسأل صراحة عن الولايات المتحدة وكندا إن كنت متوجها إليهما. وتأكد أيضا أن العقد يغطي بلدك الأصلي إذا كنت تزوره.
أخطاء شائعة تكلفك كثيرا
معظم الخسائر في تأمين السفر لا تأتي من سوء الحظ، بل من أخطاء كان يمكن تجنبها. وهذه أشهرها:
- الاعتماد على بطاقة EHIC خارج أوروبا: من يسافر إلى تركيا أو مصر أو أمريكا ببطاقته الأوروبية فقط، يسافر بلا تأمين فعليا. فالبطاقة لا تعمل خارج نطاقها، وأي علاج في هذه الدول تدفعه كاملا من جيبك.
- تجاوز حد 56 يوما دون أن تنتبه: من يشتري عقدا سنويا ثم يسافر ثلاثة أشهر، تنتهي تغطيته في اليوم السابع والخمسين، حتى لو كان العقد نفسه ساريا. احسب مدة رحلتك بدقة قبل السفر.
- الشراء بعد بدء الرحلة أو بعد المرض: لا يمكنك شراء تأمين سفر بعد أن تسافر أو بعد أن تمرض، فالعقد يغطي فقط ما يحدث بعد شرائه. اشتر تأمينك قبل السفر بأيام.
- نسيان العودة الطبية في المقارنة: من يقارن العقود بالسعر فقط، وينسى شرط العودة الطبية، قد يكتشف عند الحاجة أن عقده يدفع العودة فقط إذا كانت ضرورية طبيا. اقرأ هذا الشرط تحديدا قبل التوقيع.
مشاكل شائعة وحلولها
| المشكلة | الحل |
|---|---|
| رفضت شركة التأمين دفع فاتورة علاجك في الخارج | اطلب قرار الرفض مكتوبا، واقرأ سببه بدقة. وغالبا ما يكون السبب أن العلاج كان لمرض موجود مسبقا، أو أنك عولجت في عيادة خاصة خارج نطاق العقد، أو أنك تجاوزت حد مدة الرحلة. وإذا كان الرفض غير مبرر، فقدم اعتراضا كتابيا، واحتفظ بكل الفواتير والتقارير الطبية. |
| احتجت إلى تمديد رحلتي أثناء السفر | أبلغ شركة التأمين قبل انتهاء مدة التغطية، واسأل عن تمديد العقد. وبعض العقود تسمح بالتمديد أثناء السفر، وبعضها لا يسمح به إلا قبل بدء الرحلة. فإذا كان عقدك السنوي يغطي 56 يوما فقط، ورحلتك أصبحت 70 يوما، فأنت بحاجة إلى عقد جديد أو تمديد. |
| رفضت السفارة تأمين ضيفي | اسأل عن السبب تحديدا: هل التغطية أقل من 30,000 يورو؟ هل لا تشمل العودة الطبية؟ هل لا تغطي مدة الإقامة كاملة؟ ثم اشتر عقدا جديدا يستوفي الشرط الناقص. |
بصراحة: الأرقام في هذا المقال نطاقات استرشادية من اختبارات ومقارنات منشورة في نوفمبر 2026، وليست عروض أسعار ثابتة، فأسعارك تعتمد على عمرك ووجهتك ومدة سفرك. واختبار مؤسسة اختبار السلع الذي نعتمد عليه هنا صدر في نوفمبر 2025، وقد يصدر اختبار أحدث يغير الترتيب. ولا يوجد عقد واحد يناسب الجميع: العقد الأرخص قد يكون الأضعف في الشروط.
الأسئلة الشائعة حول تأمين السفر الصحي في ألمانيا
هل تأمين السفر الصحي إلزامي في ألمانيا؟
ليس إلزاميا قانونا للمقيم عند السفر للعطلة، لكنه ضروري عمليا، لأن تأمينك الصحي العادي لا يدفع العودة الطبية إلى ألمانيا أبدا، ولا يدفع شيئا خارج أوروبا. أما لضيوفك القادمين بفيزا شنغن، فهو إلزامي، إذ تشترط السفارة تأمينا يغطي 30,000 يورو على الأقل.
كم يكلف تأمين السفر الصحي في ألمانيا؟
العقد السنوي للشخص الواحد دون سن 65 يكلف في العادة ما بين 10 و30 يورو في السنة، وأفضل ثلاثة عقود في اختبار نوفمبر 2025 تبدأ من نحو 25 يورو. أما عقود الإقامة الطويلة فتبدأ من نحو يورو واحد في اليوم.
هل تكفي بطاقة EHIC للسفر داخل أوروبا؟
بطاقة EHIC تغطي العلاج الضروري طبيا داخل الاتحاد الأوروبي وأيسلندا وليختنشتاين والنرويج وسويسرا والمملكة المتحدة، بالشروط المحلية لبلد العلاج، لكنها لا تكفي وحدها. فهي لا تغطي العيادات الخاصة، ولا البحث والإنقاذ، ولا العودة الطبية إلى ألمانيا أبدا.
ما هي أقصى مدة تغطيها وثيقة السفر السنوية؟
معظم العقود السنوية تغطي الرحلة الواحدة حتى 56 يوما، وبعض العقود الممتازة تصل إلى 70 يوما. فإذا تجاوزت رحلتك هذا الحد، توقفت التغطية، حتى لو كان العقد السنوي نفسه ساريا.
هل يغطي تأمين السفر الصحي العودة الطبية إلى ألمانيا؟
نعم، العودة الطبية إلى ألمانيا هي أهم تغطية في تأمين السفر الصحي، وهي التكلفة التي لا يدفعها تأمينك الصحي العادي أبدا. لكن انتبه إلى الصياغة: العقد الجيد يدفع العودة عندما تكون معقولة طبيا، أما العقد الضعيف فيدفعها فقط عندما تكون ضرورية طبيا، وهذا شرط أصعب.
هل يقبل تأمين السفر لفيزا العمل أو الدراسة في ألمانيا؟
لا، تأمين السفر العادي لا يكفي لطلب فيزا وطنية من نوع D، سواء كانت فيزا عمل أو دراسة أو لم شمل. فالمطلوب لهذه الفيزا هو تأمين صحي يعادل في تغطيته الحد الأدنى للتأمين الصحي القانوني الألماني.
ماذا يحتاج والداي من تأمين لزيارتي في ألمانيا؟
لزيارة قصيرة بفيزا شنغن، يحتاج والداك تأمين سفر صحيا يغطي 30,000 يورو على الأقل، ويكون ساريا في كل دول شنغن، ويغطي العلاج الطارئ والاستشفاء والعودة الطبية، طوال مدة الإقامة. وتبدأ هذه العقود من نحو 1.30 يورو في اليوم.
هل يغطي تأمين السفر الأمراض الموجودة مسبقا؟
معظم العقود لا تغطي الأمراض التي كانت معروفة قبل السفر وكان علاجها متوقعا أثناءه، ولا تغطي الفحوصات الروتينية أو العلاجات المخطط لها مسبقا. لكن بعض العقود تغطي التفاقم المفاجئ لمرض موجود، فاسأل شركة التأمين صراحة عن هذا البند قبل الشراء.
المصادر الرسمية: stiftung-warentest.de: اختبار عقود تأمين السفر السنوية، نوفمبر 2025، واختبار عقود الإقامة الطويلة، مايو 2026. auswaertiges-amt.de: شروط التأمين الصحي لفيزا الإقامة الطويلة. ec.europa.eu: لائحة قانون التأشيرات رقم 810 لعام 2009، المادة 15. krankenkasseninfo.de: دليل تأمين السفر الصحي وحدود بطاقة EHIC. finanztip.de: أسعار عقود الإقامة الطويلة. تم التحقق من جميع الأرقام والمواعيد من هذه المصادر وقت الكتابة في نوفمبر 2026.
اقرأ أيضا: تأمين السفر للعرب في ألمانيا: التغطية والتكاليف والاختيار، والبطاقة الأوروبية للتأمين الصحي في ألمانيا، والتأمين الصحي في ألمانيا: الدليل الشامل، واستقدام الوالدين إلى ألمانيا: التأمين والتكاليف، والتأمين الصحي للوافدين الجدد في ألمانيا.
المصادر الرسمية
- bafin.de — هيئة الرقابة المالية الاتحادية