خصم العمل من المنزل في ألمانيا (Homeoffice-Pauschale): الدليل الكامل 2026
تعمل من شقتك ثلاثة أو أربعة أيام في الأسبوع، على طاولة المطبخ أو في زاوية الصالة، وتدفع الإيجار وفواتير الكهرباء والإنترنت من جيبك. وفي نهاية السنة يسألك زميل ألماني ببرود: «هل خصمت أيام العمل من المنزل في إقرارك الضريبي؟» فتكتشف أن القانون الألماني يمنحك 6 يورو عن كل يوم عمل منزلي، بحد أقصى 1,260 يورو سنويًا، وأنك ربما تركت هذا المبلغ على الطاولة سنوات كاملة. من تجربتي في متابعة ملفات العرب في ألمانيا، المشكلة ليست في المبلغ نفسه، بل في الخوف من «التعقيد»: كثيرون يعرفون الخصم لكنهم يخطئون في الشروط فيخسرونه عند أول تدقيق من مكتب الضرائب.
في هذا الدليل نشرح لك بأرقام 2026 الرسمية: كم تستحق فعلًا، وما هي الشروط الثلاثة التي لا يقبل مكتب الضرائب بدونها، والفرق بين الخصم اليومي وخصم غرفة العمل المنفصلة، ونقطة التعادل التي تحدد متى يكون يوم المكتب أربح لك ضريبيًا من يوم البيت، وكيف توثّق أيامك وتدخلها في الإقرار دون أخطاء.
✅ الإجابة المختصرة
إذا كنت تعمل من منزلك في ألمانيا، يحق لك خصم 6 يورو عن كل يوم تؤدي فيه غالبية عملك (أكثر من نصف وقت العمل) من المنزل، بحد أقصى 210 أيام سنويًا = 1,260 يورو. لا تحتاج غرفة عمل منفصلة، طاولة المطبخ تكفي. القاعدة القاتلة التي تُسقط معظم المطالبات: لا يمكنك في اليوم نفسه خصم بدل التنقل إلى المكتب (Pendlerpauschale). تُدخل عدد الأيام في الملحق N من الإقرار الضريبي عبر بوابة ELSTER، ويُحتسب المبلغ ضمن مصاريفك المهنية (Werbungskosten) التي يجب أن تتجاوز الحد التلقائي البالغ 1,230 يورو لتستفيد فعليًا.
الأرقام الرسمية لعام 2026
يسمي القانون الألماني هذا الخصم رسميًا «Tagespauschale» (المبلغ اليومي المقطوع)، واشتهر باسم Homeoffice-Pauschale. الأساس القانوني هو الفقرة 4 البند 5 الجملة 1 رقم 6c من قانون ضريبة الدخل (EStG)، وهو سارٍ بشكل دائم منذ عام 2023 بعد أن بدأ كإجراء مؤقت في زمن الجائحة، أي أنه ليس إجراءً مؤقتًا يمكن أن يختفي فجأة.
- 6 يورو عن كل يوم عمل منزلي.
- بحد أقصى 210 أيام في السنة، أي 1,260 يورو كحد أقصى سنويًا.
- يُخصم من دخلك الخاضع للضريبة ضمن مصاريفك المهنية، فيخفض ضريبتك الفعلية حسب شريحتك الضريبية.
⚠️ تنبيه مهم للصدق
هذا الخصم لا يُضاف فوق الحد التلقائي لمصاريف الموظفين (Arbeitnehmer-Pauschbetrag) البالغ 1,230 يورو لعام 2026، بل يُحتسب ضمنه. أي أنك تستفيد فعليًا فقط إذا تجاوزت مصاريفك المهنية الإجمالية (ومنها هذا الخصم) مبلغ 1,230 يورو. وهذا ما يحدث غالبًا لمن يعمل من المنزل بانتظام مع مصاريف أخرى كبدل التنقل وأدوات العمل. التفاصيل الكاملة لأنواع الخصومات في دليل الخصومات الضريبية للموظفين (Werbungskosten).
الشروط الثلاثة التي لا يقبل مكتب الضرائب بدونها
ليس كل يوم تجلس فيه أمام الحاسوب في البيت يومًا قابلًا للخصم. القانون يشترط ثلاثة أمور معًا:
1. غالبية العمل من المنزل في ذلك اليوم. يجب أن تؤدي أكثر من نصف وقت عملك في ذلك اليوم من شقتك. من يعمل 8 ساعات ويقضي 6 منها في البيت ثم يذهب للمكتب ساعتين: اليوم يُحتسب. أما من يمر على المكتب صباحًا ثم يكمل من البيت: فالغالبية ليست منزلية واليوم لا يُحتسب.
2. عدم زيارة مكان العمل الأول في ذلك اليوم. «مكان العمل الأول» (erste Tätigkeitsstätte) هو المكتب أو المصنع الذي حدده عقدك. إن ذهبت إليه في ذلك اليوم، سقط اليوم من الخصم المنزلي، حتى لو عملت من البيت بقيته. (هناك استثناء ضيق جدًا نشرحه أدناه.)
3. لا غرفة منفصلة مطلوبة. وهذه هي النقطة التي يجهلها كثيرون: الخصم اليومي لا يشترط غرفة عمل مستقلة. طاولة المطبخ، زاوية الصالة، الأريكة: كلها مقبولة. الشرطان الأول والثاني هما كل ما يهم. أما من لديه غرفة عمل منفصلة حقيقية فله مساران مختلفان نشرحهما أدناه وقد يكون أحدهما أفضل له.
نقطة التعادل: متى يكون يوم المكتب أربح من يوم البيت؟
هذه هي الحسابة التي يغفل عنها معظم الموظفين الهجينين. يوم البيت يمنحك 6 يورو ثابتة، بينما يوم المكتب يمنحك بدل التنقل: 38 سنتًا للكيلومتر منذ الكيلومتر الأول لعام 2026 (ذهاب فقط، المسافة البسيطة). قارن بنفسك:
| المسافة البسيطة للمكتب | قيمة يوم المكتب (بدل التنقل) | قيمة يوم البيت | الأفضل ضريبيًا |
|---|---|---|---|
| 10 كم | 3.80 يورو | 6.00 يورو | يوم البيت |
| 15 كم | 5.70 يورو | 6.00 يورو | يوم البيت |
| 16 كم | 6.08 يورو | 6.00 يورو | يوم المكتب |
| 20 كم | 7.60 يورو | 6.00 يورو | يوم المكتب |
| 30 كم | 11.40 يورو | 6.00 يورو | يوم المكتب |
نقطة التعادل عند نحو 16 كيلومترًا: إن كنت تسكن أقرب من ذلك، فكل يوم عمل منزلي «أربح» ضريبيًا من يوم التنقل. وإن كنت تسكن أبعد، فأيام المكتب تمنحك أكثر. من يسكن قريبًا من مكتبه ويعمل هجينًا هو أكبر مستفيد من هذا الخصم، لأن بدل تنقله وحده لا يكفي لتجاوز حد 1,230 يورو.
ثلاثة مسارات: أيها يناسب حالتك؟
يقدم القانون ثلاثة طرق لخصم العمل من المنزل، والخلط بينها هو أشهر أخطاء المبتدئين:
| المسار | الشرط | المبلغ | يناسب من؟ |
|---|---|---|---|
| الخصم اليومي (Tagespauschale) | غالبية اليوم من المنزل، بلا غرفة منفصلة | 6 يورو/يوم، بحد أقصى 1,260 يورو | الأغلبية: موظفون هجينون، طاولة المطبخ |
| المبلغ السنوي المقطوع (Jahrespauschale) | غرفة عمل منفصلة ومعترف بها | 1,260 يورو سنويًا (تُخفَّض 105 يورو عن كل شهر كامل لم تتوفر فيه الشروط) | من يعمل كليًا من غرفة مكتب حقيقية ولا يريد حساب التكاليف |
| التكاليف الفعلية للغرفة | غرفة منفصلة تشكّل مركز نشاطك المهني بالكامل | نسبة الإيجار والمصاريف حسب مساحة الغرفة، بلا حد أقصى | من إيجاره مرتفع والغرفة كبيرة نسبيًا |
قاعدة الجمع والمنع: لا يمكنك الجمع بين المسارين الأول والثاني في الفترة نفسها (لا خصم يومي وخصم سنوي معًا لنفس الأشهر). لكن يمكنك الجمع في فترات مختلفة من السنة: مثلًا إن تخلّيت عن غرفة العمل في نهاية يونيو، تخصم 630 يورو عن النصف الأول (6 أشهر × 105)، ثم تحسب أيامك اليومية من يوليو فصاعدًا. وهذا مزيج قانوني تمامًا يغفل عنه كثيرون.
وملاحظة لا تقل أهمية: مصاريف أدوات العمل منفصلة تمامًا عن هذه المسارات. الحاسوب، الشاشة، الكرسي المريح، مصاريف الهاتف والإنترنت المهنية: تُخصم بشكل مستقل أيًا كان المسار الذي اخترته.
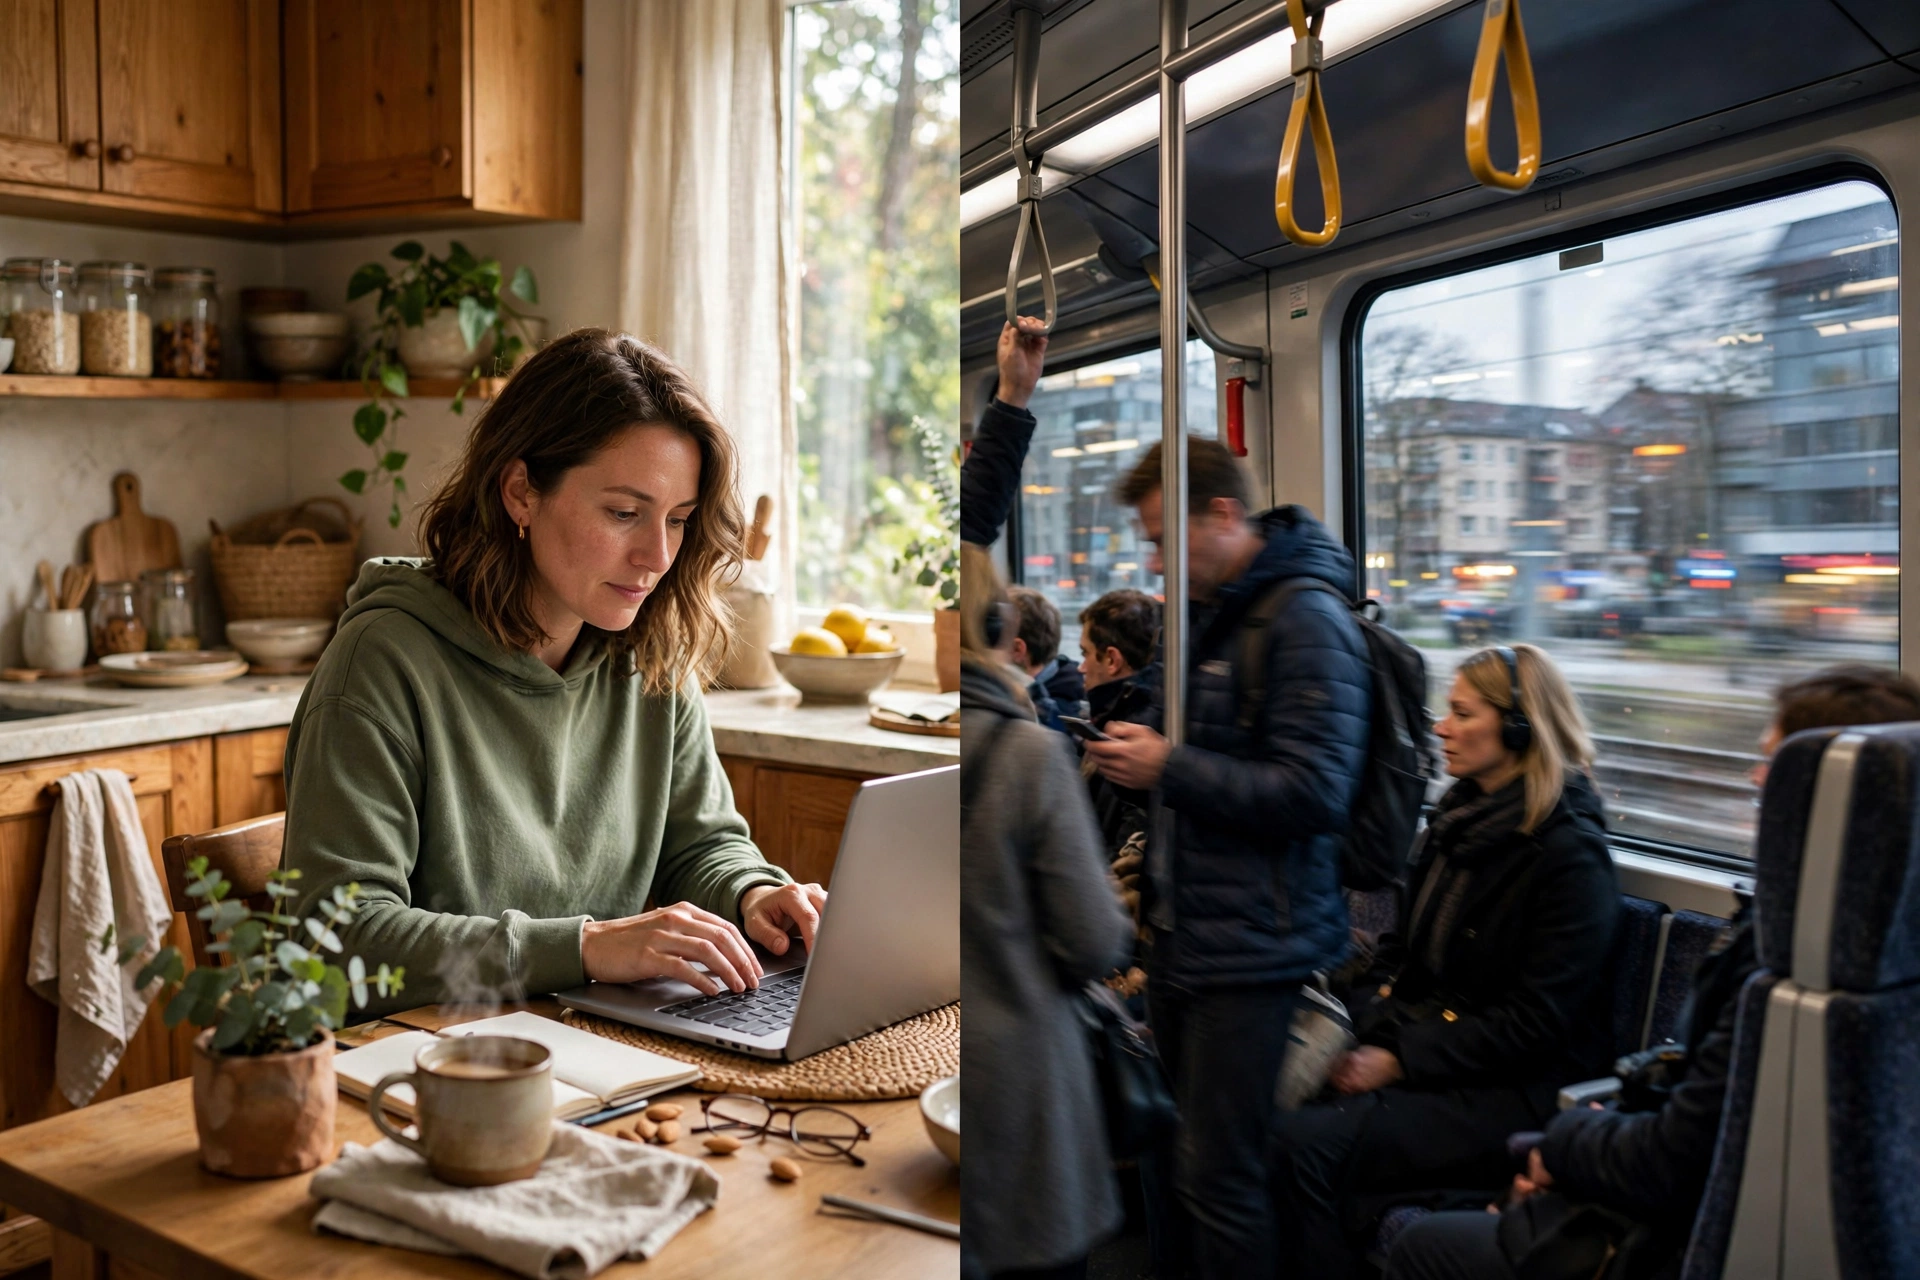
القاعدة الذهبية: يوم واحد = خصم واحد
هذه هي القاعدة التي تُسقط أكبر عدد من المطالبات: في اليوم الذي تخصم فيه 6 يورو للعمل المنزلي، لا يمكنك خصم بدل التنقل (Pendlerpauschale) لليوم نفسه. المنطق بسيط: إما أنك بقيت في البيت، أو أنك ذهبت إلى المكتب؛ لا يمكنك أن تكون في المكانين معًا.
للاستثناء الوحيد، القانون ضيّق جدًا: يُسمح بالجمع في اليوم نفسه فقط إن لم يكن لديك مكان عمل آخر متاح أصلًا بشكل دائم (أي أن بيتك هو مكان عملك الوحيد الدائم) و عملت في ذلك اليوم من البيت ومن مكان النشاط معًا. وهذا لا ينطبق على معظم الموظفين الذين لديهم مكتب في الشركة، فلا تعتمد عليه.
كيف توثّق أيامك؟ (الدليل الذي يطلبه مكتب الضرائب)
مكتب الضرائب لا يطلب منك إثباتًا مستحيلًا، لكنه يطلب توثيقًا معقولًا ومقنعًا. من خلال ما أراه في الممارسة، الملفات التي تُرفض غالبًا هي التي تدّعي أرقامًا بلا أي سجل. إليك ما يكفي:
1. تقويم بسيط على مدار السنة. سجّل كل يوم عمل منزلي بعلامة في تقويم (ورقي أو رقمي). التاريخ وحده يكفي كبداية؛ وإن أضفت ملاحظة قصيرة («عمل من المنزل، لم أذهب للمكتب») كان أفضل. هذا هو الدليل الأول الذي يقبله الموظفون.
2. شهادة من صاحب العمل. اطلب من صاحب عملك شهادة بعدد أيام العمل من المنزل المتفق عليها (مثلًا: «3 أيام أسبوعيًا منذ مارس 2026»). كثير من الشركات الألمانية تصدرها بشكل روتيني، وهي تقوّي ملفك كثيرًا عند التدقيق.
3. اتساق الأرقام. إن ادعيت 210 أيام (الحد الأقصى) بينما عقدك يقول يومين منزليين أسبوعيًا، سيثير ذلك الشك. كن واقعيًا: احسب أيامك الفعلية والتزم بها. أيام الإجازة والمرض والعطل الرسمية ليست أيام عمل منزلي.
4. احتفظ بالسجلات 10 سنوات. القاعدة العامة للوثائق الضريبية في ألمانيا: احتفظ بتقويمك وأي شهادات، فقد يُطلب منك إثباتها لاحقًا.
للمستقلين (Selbstständige): القواعد نفسها تنطبق، لكن الخصم يُسجَّل ضمن مصاريف التشغيل (Betriebsausgaben) لا ضمن Werbungskosten، وتُدخل في الملحق EÜR (حساب الإيرادات والمصاريف) في الحقل المخصص لمصاريف الغرفة المنزلية والمبلغ اليومي.
📌 معلومة مطمئنة: بحسب ما نقلته مصادر ضريبية ألمانية عن حكم حديث لمحكمة الضرائب الاتحادية (BFH)، لا يحق لمكتب الضرائب إرسال التفتيش إلى منزلك فجأة ودون إعلان مسبق للتحقق من أيام العمل المنزلي. التدقيق يتم عبر الأوراق والأسئلة، لا عبر الزيارات المفاجئة.
كيف تدخل الخصم في إقرارك الضريبي؟ (خطوة بخطوة)
1. افتح بوابة ELSTER. البوابة الرسمية هي الطريق المجاني والرسمي لتقديم الإقرار. ستحتاج حسابًا مفعلًا (التفعيل يستغرق أسابيع عبر البريد، فابدأ مبكرًا). التفاصيل في دليل الإقرار الضريبي خطوة بخطوة.
2. املأ الملحق N (Anlage N). هذا هو ملحق دخل الموظفين. ستجد فيه حقلًا مخصصًا لأيام العمل من المنزل (Tagespauschale): أدخل عدد الأيام فقط، والبرنامج يحسب 6 يورو لليوم تلقائيًا حتى الحد الأقصى.
3. أضف مصاريفك المهنية الأخرى في الملحق نفسه. تذكّر: الفائدة الحقيقية تتحقق عندما تتجاوز مصاريفك الإجمالية 1,230 يورو. أدخل بدل التنقل لأيام المكتب، ومصاريف أدوات العمل، وأي مصاريف مهنية أخرى. وإن كنت لا تريد التعامل مع ELSTER يدويًا، فبرامج الإقرار تحسب هذا تلقائيًا؛ قارن بينها في مقارنة برامج الضرائب في ألمانيا.
4. راجع قبل الإرسال. أشهر خطأ: إدخال أيام العمل المنزلي وأيام التنقل للمكتب في اليوم نفسه. راجع تقويمك مرة أخيرة وتأكد أن مجموع الأيام منطقي (أيام العمل الفعلية في السنة نحو 220-230 بعد خصم الإجازات).
5. التزم بالموعد. موعد تقديم الإقرار الطوعي أربع سنوات رجعية، لكن من الأفضل التقديم في السنة التالية مباشرة. فإن فاتك خصم سنوات سابقة، يمكنك المطالبة به رجعيًا ضمن المدة القانونية؛ راجع دليل مواعيد تقديم الإقرار الضريبي ودليل استرداد الضرائب.
أمثلة حسابية من الواقع
مثال 1: موظف يعمل من المنزل 4 أيام أسبوعيًا. يعمل 4 أيام من البيت ويومًا واحدًا في المكتب. أيام العمل المنزلي الفعلية في السنة: نحو 180 يومًا (بعد خصم الإجازات والعطل). الخصم: 180 × 6 = 1,080 يورو. يضاف إليها بدل التنقل ليوم المكتب الواحد أسبوعيًا، ومصاريفه المهنية الأخرى، فيتجاوز حد 1,230 يورو بسهولة.
مثال 2: موظفة هجينة 50/50 تسكن على بعد 8 كم من المكتب. يومان في البيت ويومان في المكتب ويوم مرن. أيام البيت الفعلية: نحو 95 يومًا. الخصم: 95 × 6 = 570 يورو. بدل التنقل ليومي المكتب: 2 × 8 × 0.38 = 6.08 يورو أسبوعيًا فقط، أي أن أيام البيت هنا «أربح» لها من أيام المكتب، والخصم المنزلي هو ما يدفعها فوق حد 1,230 يورو.
مثال 3: مستقلة تعمل كليًا من البيت 150 يومًا فعليًا. الخصم: 150 × 6 = 900 يورو كمصاريف تشغيل في الملحق EÜR. التوفير الضريبي الفعلي يعتمد على شريحتها الضريبية الهامشية: عند شريحة 30% مثلًا يعني ذلك نحو 270 يورو ضرائب أقل. (مثال توضيحي فقط، النسبة تختلف من شخص لآخر.)
مشاكل شائعة وحلولها
| المشكلة | الحل |
|---|---|
| مكتب الضرائب رفض أيامًا من مطالبتي | السبب الأشهر هو غياب التوثيق أو تضارب الأرقام (أيام منزلية أكثر مما يسمح به عقد العمل). قدّم تقويمك وشهادة صاحب العمل، وإن استمر الرفض يمكنك الاعتراض رسميًا (Einspruch) خلال شهر واحد من استلام قرار الضريبة. |
| عملت من البيت لكن ذهبت للمكتب ساعة واحدة | إن كانت غالبية ساعات ذلك اليوم من المنزل (أكثر من النصف) ولم تزر «مكان عملك الأول»، فاليوم يُحتسب. لكن إن كان عقدك يعتبر ذلك المكتب مكان عملك الأول وزرته، فاليوم ساقط. عند الشك، لا تحسب اليوم؛ الأمان أفضل من الرفض. |
| أعمل من البيت وزوجتي أيضًا في الشقة نفسها | لا مشكلة إطلاقًا. كل شخص يخصم أيامه الخاصة بشكل مستقل، حتى لو عملتما على الطاولة نفسها. الخصم شخصي وليس لكل شقة. |
| بدأت العمل من المنزل في منتصف السنة | تحسب أيامك الفعلية فقط منذ بدأت، فلا حد أدنى لعدد الأيام. أما إن كنت تستخدم المبلغ السنوي المقطوع للغرفة المنفصلة، فيُخفَّض 105 يورو عن كل شهر كامل لم تتوفر فيه الشروط. |
| صاحب العمل يرفض إصدار شهادة بالأيام | الشهادة تقوّي ملفك لكنها ليست شرطًا قانونيًا. التقويم المسجّل بانتظام طوال السنة دليل مقبول، خاصة إن تطابق مع نمط عملك في العقد. |
| تحوّلت من غرفة عمل منفصلة إلى طاولة المطبخ في منتصف السنة | مسموح قانونيًا: خصم سنوي (مخفَّض شهريًا) عن فترة الغرفة، وخصم يومي عن الفترة اللاحقة. المهم ألا يتداخلا في الفترة نفسها. |
| نسيت الخصم في إقرار سنوات سابقة | يمكنك المطالبة رجعيًا ضمن مدة التقديم الطوعي (4 سنوات). قدّم إقرارًا لتلك السنة وأدخل أيامك الموثقة. |
⚖️ ليس استشارة مالية أو ضريبية: هذا الدليل معلومات عامة مبنية على النصوص القانونية والمصادر الرسمية الألمانية كما هي في أكتوبر 2026، ولا يغني عن استشارة مستشار ضرائب (Steuerberater) لحالتك الخاصة، خاصة في حالات الغرف المنفصلة والتكاليف الفعلية.
الأسئلة الشائعة
هل أحتاج غرفة عمل منفصلة للاستفادة من الخصم اليومي؟
لا. الخصم اليومي (Tagespauschale) لا يشترط أي غرفة منفصلة؛ طاولة المطبخ أو زاوية الصالة تكفي. الغرفة المنفصلة مطلوبة فقط لمساري المبلغ السنوي المقطوع والتكاليف الفعلية.
كم يومًا يمكنني خصمه كحد أقصى في السنة؟
210 أيام كحد أقصى، أي 1,260 يورو سنويًا (210 × 6 يورو). الأيام الزائدة عن ذلك لا تُحتسب، حتى لو عملت من البيت طوال السنة.
هل يمكنني الجمع بين بدل التنقل وخصم العمل المنزلي في اليوم نفسه؟
لا، كقاعدة عامة: يوم واحد = خصم واحد. الاستثناء الوحيد الضيق جدًا هو ألا يكون لديك مكان عمل آخر متاح أصلًا بشكل دائم وأن تعمل في ذلك اليوم من البيت ومن مكان النشاط معًا، وهو لا ينطبق على معظم الموظفين.
ماذا لو ذهبت إلى المكتب جزءًا من اليوم وعملت بقيته من البيت؟
العبرة بالأغلبية: إن أديت أكثر من نصف وقت عملك في ذلك اليوم من المنزل ولم تزر مكان عملك الأول، يُحتسب اليوم. إن زرت مكان عملك الأول، سقط اليوم من الخصم المنزلي.
أنا مستقل (Selbstständig)، أين أُدخل الخصم؟
ضمن مصاريف التشغيل (Betriebsausgaben) في الملحق EÜR، في الحقل المخصص لمصاريف الغرفة المنزلية والمبلغ اليومي. القواعد والشروط نفسها تنطبق عليك كموظف.
هل مبلغ 1,260 يورو يُضاف فوق الحد التلقائي 1,230 يورو؟
لا. يُحتسب ضمن الحد التلقائي لمصاريف الموظفين (Arbeitnehmer-Pauschbetrag) البالغ 1,230 يورو لعام 2026. تستفيد فعليًا فقط عندما تتجاوز مصاريفك المهنية الإجمالية هذا الحد.
بدأت العمل من المنزل في منتصف السنة، هل أخسر الخصم؟
لا. لا يوجد حد أدنى لعدد الأيام؛ تحسب أيامك الفعلية فقط منذ بدأت. فقط تذكّر أن أيام الإجازة والمرض والعطل الرسمية ليست أيام عمل منزلي.
ما الدليل الذي يطلبه مكتب الضرائب فعلًا؟
تقويم مسجّل بانتظام طوال السنة هو الأساس، وشهادة صاحب العمل بعدد الأيام المتفق عليها تقوّي ملفك كثيرًا. احتفظ بالسجلات 10 سنوات. وبحسب حكم حديث لمحكمة الضرائب الاتحادية، لا يحق للمكتب زيارتك فجأة دون إعلان مسبق.
📚 المصادر الألمانية (تُذكر كنصوص دون روابط خارجية)
finanztip.de ؛ ad-hoc-news.de ؛ steuerschroeder.de ؛ kuechenfibel.de ؛ freiberufler.online ؛ elster.de ؛ anyhelpnow.com
المصادر الرسمية
- elster.de — البوابة الرسمية للإقرار الضريبي
- bundesfinanzministerium.de — وزارة المالية الاتحادية